INTRODUCTION GENERALE DUCOURS
Ce présent cours est consacré à la comptabilité de gestion et destiné à des futurs
techniciens supérieurs des instituts supérieurs des études technologiques. Il prolonge un
premier cours de comptabilité consacré à la comptabilité financière dispensé durant les
deux semestres de la première année et qui représente un pré requis obligatoire à celui-
ci.
Si l’entreprise est jusque-là considérée comme une boite noire par la comptabilité
financière, la comptabilité de gestion apparaît comme le premier instrument à usage
interne pour la gestion des sous-ensembles distingués dans l'activité de l'entreprise et
pour le contrôle a posteriori des responsables chargés de cette gestion.
4.
En effet, lacomptabilité financière présente certaines insuffisances marquées en raison
notamment de :
L’influence manifeste de règles légales, de normes conventionnelles et de considérations
fiscales parfois éloignées des préoccupations de gestion.
Les ressources consommées (charges) et générées (produits) dans l’organisation sont
classées par nature, sans égard aux facteurs qui causent leur apparition durant le cycle
d’exploitation, ni à la finalité et aux lois économiques qui les sous-tendent.
L’omission dans les charges de la rémunération des capitaux propres (gratuité des apports
et avoirs non exigibles) et de la rétribution des exploitants d’entreprises individuelles ou
des associés de sociétés en nom collectif (diminution de capitaux).
L’actif du bilan intègre successivement des immobilisations acquises à des moments
distincts et amortissables sur la base de leurs valeurs d’origine, celles-ci étant présumées
additives dans le temps, indépendamment des fluctuations monétaires.
5.
C’est à cejuste titre que la comptabilité analytique va se distinguer techniquement par le
fait qu'au lieu de recenser des charges classées "par nature", c'est à dire selon la
nomenclature des partenaires extérieurs à la firme, elle va le faire "par destination" : il ne
s'agit plus de savoir si telle charge correspond à une facture payée à tel tiers, mais de
déterminer quelle part de cette charge peut être attribuée à tel produit ou à telle activité,
à tel sousensemble de l'entreprise : usine, atelier, machine, poste de travail, à tel
responsable. La comptabilité analytique permet ainsi de calculer divers types de coûts, dont
les usages sont multiples :
justifier des prix de vente lorsque cette justification est requise (devis, marchés
publics, etc.),
servir à prendre des décisions (accepter ou refuser une commande, sous-traiter,
supprimer une activité, un produit, etc.),
contrôler a posteriori par analyse des écarts entre réalisations et prévisions,
évaluer certains biens fabriqués par l'entreprise pour être utilisés par elle ou être mis
en stock (il y a là un lien très fort avec la comptabilité générale).
6.
On verra queces divers usages renvoient en fait à des qualités différentes et à des
modèles de comptabilité analytique spécifiques. Cet inventaire des divers modèles de
comptabilité analytique nous donnera l'occasion d'examiner in fine le modèle récent de
comptabilité ABC (Activity Based Costing), comptabilité par activités en français,
manière nouvelle de bâtir et d'utiliser une comptabilité analytique adaptée à la gestion.
7.
PRESENTATION GENERALE DUMODULE
Objet général : à la fin de ce module l'étudiant devrait être capable de :
• maîtriser les différentes méthodes de calcul des coûts;
• comprendre l'utilité de la comptabilité de gestion en matière de prise de décision.
Objet spécifique
Le but de ce module est de permettre à l'étudiant le calcul et l'analyse des coûts au
sein des entreprises.
Plus spécifiquement, au terme de ce module, l'étudiant sera en mesure de:
1. saisir l'importance de la comptabilité de gestion en tant qu'outil indispensable
d'aide à la prise de décision.
2. apprendre et manipuler les techniques des différentes méthodes de tenue des
stocks.
3. comprendre la logique et la technique du traitement des charges indirectes au
sein de l'entreprise.
8.
Chapitre I :Valorisation de sortie de stocks
Fiche de stocks : c’est un document comptable qui enregistre les entrées et les sorties de biens au
magasin. Ils entrent au coût d’achat (ou coût de production). La sortie est valorisée suivant deux
méthodes :
Premier Entré Premier Sorti PEPS ou First In First Out FIFO
Coût Moyen Pondéré Après Chaque Entré CMPACE.
L’entité établit généralement trois types de fiches de stocks :
Fiche de stock de marchandises :
o Entrée : coût d’achat = Prix d’achat + frais d’achat
o Sortie : Quantité de marchandises vendues
9.
Fiche destock de matières premières :
o Entrée : coût d’achat = Prix d’achat + frais d’achat
o Sortie : Quantité de matières consommées.
Fiche de stock de produits finis :
o Entrée : coût de production = Matière première + MOD + frais d’atelier
o Sortie : Quantité de produits vendus
Méthode FIFO ou PEPS ?
La méthode FIFO consiste à classer les biens en stock en lot afin de faciliter la sortie du premier
entré premier sorti PEPS.
Le stock initial est porté en 1ère
position ;
L’entrée augmente la quantité en stock, avec la méthode FIFO : on ne fait pas la somme des
quantités en stocks ;
La sortie diminue la quantité en stock, avec la méthode FIFO : on épuise le 1er
lot, puis le 2ème
lot puis le 3ème
lot. Le coût unitaire à la sortie est =
10.
Méthode CMPACE?
La Méthode du Coût Moyen Pondéré (CMP) consiste à calculer le coût moyen après chaque entré en
stock. La sortie sera valorisée au CMP
Le stock initial est porté en 1ère
position ;
L’entrée augmente la quantité en stock, avec la méthode CMP : on fait la somme des quantités en
stocks
La sortie diminue la quantité en stock, avec la méthode CMP : Q*CMP
Vérification Stock initial + total des entrés – total des sortis = stock final
11.
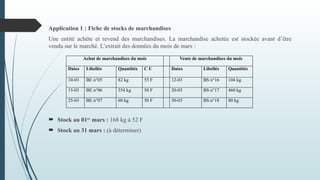
Application 1 :Fiche de stocks de marchandises
Une entité achète et revend des marchandises. La marchandise achetée est stockée avant d’être
vendu sur le marché. L’extrait des données du mois de mars :
Stock au 01er
mars : 168 kg à 52 F
Stock au 31 mars : (à déterminer)
Achat de marchandises du mois Vente de marchandises du mois
Dates Libellés Quantités C U Dates Libellés Quantités
10-03 BE n°05 82 kg 55 F 12-03 BS n°16 104 kg
15-03 BE n°06 354 kg 58 F 20-03 BS n°17 460 kg
25-03 BE n°07 60 kg 50 F 30-03 BS n°18 80 kg
12.
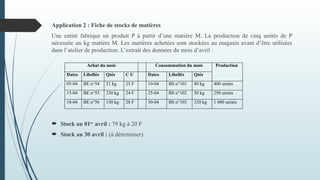
Application 2 :Fiche de stocks de matières
Une entité fabrique un produit P à partir d’une matière M. La production de cinq unités de P
nécessite un kg matière M. Les matières achetées sont stockées au magasin avant d’être utilisées
dans l’atelier de production. L’extrait des données du mois d’avril :
Stock au 01er
avril : 79 kg à 20 F
Stock au 30 avril : (à déterminer)
Achat du mois Consommation du mois Production
Dates Libellés Qtés C U Dates Libellés Qtés
05-04 BE n°54 21 kg 25 F 10-04 BS n°101 80 kg 400 unités
15-04 BE n°55 230 kg 24 F 25-04 BS n°102 50 kg 250 unités
18-04 BE n°56 150 kg 28 F 30-04 BS n°103 320 kg 1 600 unités
13.
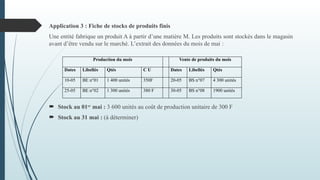
Application 3 :Fiche de stocks de produits finis
Une entité fabrique un produit A à partir d’une matière M. Les produits sont stockés dans le magasin
avant d’être vendu sur le marché. L’extrait des données du mois de mai :
Stock au 01er
mai : 3 600 unités au coût de production unitaire de 300 F
Stock au 31 mai : (à déterminer)
Production du mois Vente de produits du mois
Dates Libellés Qtés C U Dates Libellés Qtés
10-05 BE n°01 1 400 unités 350F 20-05 BS n°07 4 300 unités
25-05 BE n°02 1 300 unités 380 F 30-05 BS n°08 1900 unités
14.
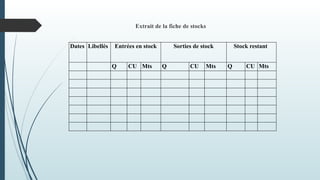
Extrait de lafiche de stocks
Dates Libellés Entrées en stock Sorties de stock Stock restant
Q CU Mts Q CU Mts Q CU Mts