Passer au contenu principal
1
Cluster TWEED & Cluster H2O
CLUSTERS
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 2
• Clusters agréés par la Région Wallonne
• Focus sur la gestion de l’énergie et de l’eau
• > 250 membres : entreprises expertes, opérateurs publics,
centres de recherches, universités, acteurs de la formation
• Objectifs : accélérer la croissance et l'innovation par le
biais de partenariats et de soutien au développement de
projets, en Wallonie et à l'international.
L’équipe
CREW
[Collaborators full of Renewable Energy and Water]
Energy Water
Energy & Water
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 3
1ère manche
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 4
…
1ère manche
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 5
ROUND 1 - LES FAITS
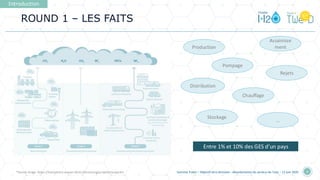
ROUND 1 – LES FAITS
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 6
Production
Pompage
Assainisse
ment
Chauffage
Distribution
Stockage
Rejets
…
Entre 1% et 10% des GES d’un pays
*Source image :https://kompetenz-wasser.de/en/forschung/projekte/scope3m
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 7
ROUND 2 - LES SOLUTIONS
1ère manche
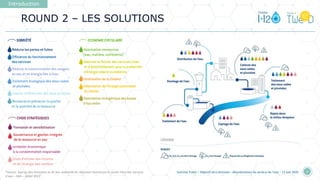
ROUND 2 – LES SOLUTIONS
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 8
*Source: Aperçu des émissions et de leur potentiel de réduction illustré par le savoir-faire des services
d’eau – IWA – Juillet 2022
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 9
ROUND 3 – ET MAINTENANT ?
1ère manche
Programme de la journée
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 10
Des stratégies...
• L’Europe en route vers la neutralité climatique : et le secteur de l’eau dans tout ça ? - Jean-Yves Stenuick, Aqua Publica Europa
• De Watergroep: road to climate and energy neutrality - Célestin Claeys, De Watergroep
• Aquafin and it’s Road to zero carbon - Jeroen Deurinck, Aquafin [en anglais]
• Stratégie énergétique des opérateurs wallons de l'eau - Bernard Pevee, SWDE
• Q&R
12h15 Lunch
et des projets
• Présentation du guide de l’ASTEE pour le calcul des émissions GES des services d’eau et assainissement et exemple d'une trajectoire
de décarbonation – Agata Sferratore, ASTEE/Société du Canal de Provence
• L'IA pour décarboner le traitement de l'eau : le pari réussi de Rennes Métropole - Pauline Lorin, Purecontrol
• Projet FlexWATTer : potentiel de flexibilité et de pilotage énergétique chez les producteurs/distributeurs d'eau - Raphaël Capart,
ICEDD
• Site de Tailfer : l’IA pour réduire les coûts et décarboner la livraison d’eau potable - Robert DAVID, Technord
• Q&R
15h30 Drink de réseautage
16h30 Visite de la Station d’épuration – Groupe 2
Pour les questions
Introduction
Summer Event • Objectif zéro émission : décarbonation du secteur de l'eau • 12 juin 2025 11
Go to
www.menti.com
Code: 7355 1922
12
L’Europe en route vers la neutralité climatique :
et le secteur de l’eau dans tout ça ?
• Jean-Yves Stenuick - Aqua Publica Europa •
Représentation institutionnelle et
partenariats - France eau publique
L’Europe en route vers la neutralité
climatique : et le secteur de l’eau
dans tout ça ?
AU SUJET D’AQUA PUBLICA
EUROPEA
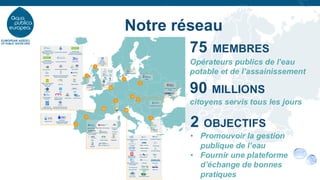
Notre réseau
75 MEMBRES
Opérateurs publics de l’eau
potable et de l’assainissement
90 MILLIONS
citoyens servis tous les jours
2 OBJECTIFS
• Promouvoir la gestion
publique de l’eau
• Fournir une plateforme
d’échange de bonnes
pratiques
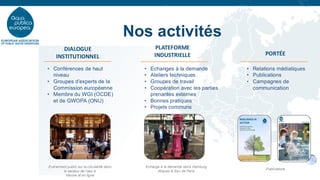
Nos activités
DIALOGUE
INSTITUTIONNEL
PLATEFORME
INDUSTRIELLE PORTÉE
• Conférences de haut
niveau
• Groupes d’experts de la
Commission européenne
• Membre du WGI (OCDE)
et de GWOPA (ONU)
• Echanges à la demande
• Ateliers techniques
• Groupes de travail
• Coopération avec les parties
prenantes externes
• Bonnes pratiques
• Projets communs
• Relations médiatiques
• Publications
• Campagnes de
communication
Echange à la demande entre Hamburg
Wasser & Eau de Paris
Evènement public sur la circularité dans
le secteur de l’eau à
Vérone et en ligne
Publications
CONTEXTE EUROPÉEN
• 2018 : Adoption de la la Stratégie « Une planète propre pour
tous : Une vision européenne stratégique à long terme pour
une économie prospère, moderne, compétitive et neutre pour
le climat » qui propose la neutralité climatique de l’UE d’ici 2050
pour la première fois dans une communication officielle.
« Le rapport du GIEC confirme la nécessité pour la planète de limiter
le changement climatique à 1,5°C. (…) Il s’agit d'une occasion pour
l’Union de renforcer son action afin de montrer la voie et de tirer parti
de cette position de pionnier. Il lui faudra pour cela atteindre un bilan
neutre en termes d’émissions de gaz à effet de serre d’ici à 2050. »
Commission Juncker
(2014-2019)
• 2019 : Adoption de la Stratégie « Le pacte vert pour
l’Europe » qui fait de la neutralité climatique pour 2050 un
objectif politique central et annonce la première législation
européenne sur le climat.
Commission von der Leyen I
(2019-2024)
© European Union 2019 - EP
• 2021 : Approbation par le Parlement européen et le Conseil
de la Loi européenne sur le climat qui inscrit dans la loi
l’objectif de neutralité climatique d’ici 2050.
o Fixe un objectif intermédiaire de réduction des émissions
de gaz à effet de serre d’au moins 55 % d’ici à 2030 par
rapport aux niveaux de 1990.
o Mais aucun objectif intermédiaire entre 2030 et 2050.
Commission von der Leyen I
(2019-2024)
• 2023 : Adoption par le Parlement européen et le Conseil de la
révision de la Directive sur l’efficacité énergétique qui oblige
les Etats Membres à garantir collectivement une réduction
supplémentaire de 11,7 % de la consommation énergétique
d’ici 2030 (par rapport aux projections du scénario de
référence de l’UE pour 2020).
• 2023 : Adoption par le Parlement européen et le Conseil de la
révision de la Directive sur les énergies renouvelables (RED
III) qui oblige les Etats Membres à atteindre collectivement au
moins 42,5 % d’énergies renouvelables d’ici à 2030 (avec un
objectif aspirationnel de 45 %).
Commission von der Leyen I
(2019-2024)
• 2024 : Promesse de proposer comme nouvel objectif
intermédiaire une réduction de réduction de 90 % des gaz à
effet de serre d’ici 2040.
o Mais, mais, mais… Les Etats Membres font de la
résistance.
o La proposition est attendue le 2 juillet… avec des
« flexibilités » : les crédits carbone
Commission von der Leyen II
(2024-2029)
LES EXIGENCES SPÉCIFIQUES
AU SECTEUR DE L’EAU
La Directive sur l’eau potable (2020)
• 2022 : Proposition de révision de la DERU avec un nouvel
article sur la neutralité énergétique (article 11) :
o Audits énergétiques tous les 4 ans
o Neutralité énergétique d’ici 2040 au niveau national pour
les STEPs égales ou supérieures à 10 000 EH (sur site
uniquement) :
➢ 50 % d’ici 2030
➢ 75 % d’ici 2035
➢ 100% d’ici 2040
La Directive sur le traitement des
eaux résiduaires urbaines (2024)
• Accueil positif de ce nouvel objectif de neutralité énergétique
par un secteur conscient de ses besoins énergétiques
importants
• Mais grandes difficultés pour de nombreux opérateurs de
notre réseau :
o Demande énergétique croissante due aux nouvelles
exigences de traitement tertiaire et quaternaire
o La production de biogaz n’est pas faisable/désirable dans
les stations petites et de taille moyenne
o Biogaz (30-50%) → besoin d’énergie solaire et éolienne
dans un espace limité (île, aéroport, gare, tissus urbains)
La Directive sur le traitement des
eaux résiduaires urbaines (2024)
La Directive sur le traitement des
eaux résiduaires urbaines (2024)
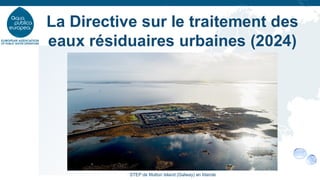
STEP de Mutton Island (Galway) en Irlande
• 2024 : Accord final sur la révision de la DERU entre le
Parlement européen et le Conseil :
o Audits énergétiques tous les 4 ans
o Neutralité énergétique d’ici 2045 au niveau national pour
les STEPs égales ou supérieures à 10 000 EH (sur site et
hors site):
➢ 20 % d’ici 2030
➢ 40 % d’ici 2035
➢ 70 % d’ici 2040
➢ 100 % d’ici 2045
o Possibilité d’acheter jusqu’à 35 % d’énergie non-fossile sur
le réseau
La Directive sur le traitement des
eaux résiduaires urbaines (2024)
La Directive sur le traitement des
eaux résiduaires urbaines (2024)
➔
• Actes d’exécution :
1. afin d’établir des méthodes de mesure, d’estimation et de
modélisation des émissions directes et indirectes des GES
→ 2 juillet 2027
• Tâche 1 : établissement de scopes (direct/indirect)
• Tâche 2 : application de l’approche via une séries de cas d’étude
2. afin d’établir les méthodes destinées à évaluer si les objectifs
de neutralité énergétique ont été atteints
→ pas de deadline
• Tâche 1 : inventaire des types d’énergie utilisés et de la production
énergétique
• Tâche 2 : développement de cas d’étude
• Tâche 3 : développement d’une méthode de calcul et de scénarios
d’évaluation au niveau européen
La Directive sur le traitement des
eaux résiduaires urbaines (2024)
• 2020 : Adoption par le Parlement européen et le Conseil du
Règlement relatif à l’établissement d’un cadre visant à
favoriser les investissements durables qui vise à définir les
activités économiques durables qui peuvent accéder au
financement vert.
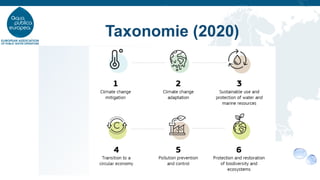
• Pour être considérée comme durable, une activité économique
doit contribuer de manière substantielle à au moins un des 6
objectifs environnementaux et ne pas nuire de manière
significative aux 5 autres objectifs environnementaux.
• Les opérateurs doivent donc assurer qu’ils ne causent pas de
préjudice important aux objectifs d’atténuation et d’adaptation
au changement climatique (objectifs 1 et 2).
Taxonomie (2020)
Taxonomie (2020)
• 2022 : Adoption par le Parlement européen et le Conseil de la
Directive relative à la publication d’informations en matière de
durabilité par les entreprises (CSRD) qui oblige les grandes
entreprises à publier des informations sur l’impact de leurs
activités sur les personnes et l’environnement.
• Elle s’applique aux entreprises (y compris les opérateurs de l’eau)
qui dépassent au moins deux des trois critères suivants à la date
de leur bilan :
o Total du bilan : €20m
o Chiffre d'affaires net : €40m
o Nombre moyen de salariés au cours de l’exercice : 250
La Directive concernant la publication d’informations en
matière de durabilité par les entreprises (CSRD) (2022)
• 2024 : Adoption par le Parlement européen et le Conseil de la
Directive relative au devoir de vigilance des entreprises en matière
de durabilité (CS3D) qui oblige les grandes entreprises à :
o identifier les impacts négatifs de leurs activités sur les droits de
l’homme et sur l’environnement à l’intérieur et à l’extérieur de
l’UE tout le long de leur chaîne de valeur
o mettre en œuvre un plan de transition pour l’atténuation du
changement climatique aligné sur la Loi européenne sur le
climat
• Elle s’applique aux entreprises (y compris les opérateurs de l’eau)
qui dépassent ces deux critères suivants :
o Chiffre d’'affaires net : €450m
o Nombre moyen de salariés au cours de l’exercice : 1000
La Directive sur le devoir de vigilance des entreprises en
matière de durabilité (CS3D) (2024)
• 2025 : La Commission européenne propose différents
changements à la CSRD et la CS3D :
o Report des obligations de publication d’informations de la
CSRD et de l’application de la CS3D (‘stop-the-clock’) adopté
par le Parlement européen et le Conseil
o Changements importants à la CSRD et la CS3D : réduction du
champ d’application, engagement à réviser les normes de
reporting, réduction du devoir de vigilance pour les partenaires
indirects, réduction des informations à demander aux PME,
etc.
➔ Discussions tendues en cours au Parlement
européen et au Conseil
Nouveau contexte politique
(2025)
Contactez-nous
www.aquapublica.eu Aqua Publica Europea
Milo Fiasconaro
Executive Director
milo.fiasconaro@aquapublica.eu
T : + 32 2 518 80 58
M : + 32 499 37 70 85
Jean-Yves Stenuick Marine Boulard
Policy Coordinator Policy Analyst
jean-yves.stenuick@aquapublica.eu marine.boulard@aquapublica.eu
T : + 32 2 518 86 56 T : + 32 2 518 86 55
M : + 32 472 48 55 08 M : + 32 491 63 91 86
37
De Watergroep: road to climate and energy
neutrality
• Célestin Claeys - De Watergroep •
Project Presentation de Watergroep -
European Junior Water Programme
De Watergroep
Road to climate & energy neutrality
ir. Célestin Claeys
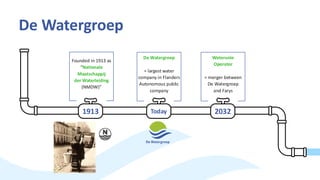
De Watergroep
Today
1913
Founded in 1913 as
“Nationale
Maatschappij
der Waterleiding
(NMDW)”
De Watergroep
= largest water
company in Flanders
Autonomous public
company
2032
Waterunie
Operator
= merger between
De Watergroep
and Farys
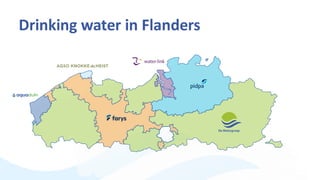
Drinking water in Flanders
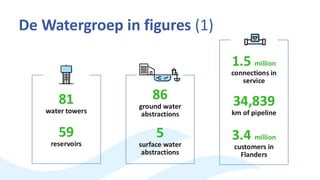
De Watergroep in figures (1)
81
water towers
59
reservoirs
86
ground water
abstractions
5
surface water
abstractions
1.5 million
connections in
service
34,839
km of pipeline
3.4 million
customers in
Flanders
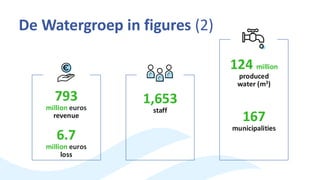
De Watergroep in figures (2)
793
million euros
revenue
1,653
staff
124 million
produced
water (m3)
167
municipalities
6.7
million euros
loss
Climate roadmap
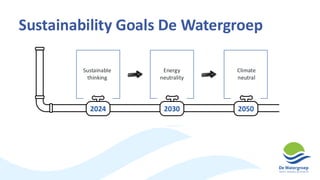
Sustainability Goals De Watergroep
Energy
neutrality
Climate
neutral
Sustainable
thinking
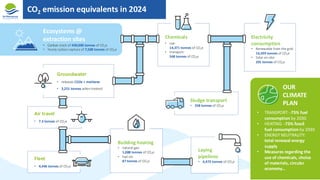
CO2 emission equivalents in 2024
Ecosystems @
extraction sites
• Carbon stock of 450,000 tonnes of CO2e
• Yearly carbon capture of 7,500 tonnes of CO2e
Groundwater
• releases CO2e + methane
• 3,251 tonnes when treated
Air travel
• 7.5 tonnes of CO2e
Fleet
• 4,446 tonnes of CO2e
Chemicals
• use:
14,371 tonnes of CO2e
• transport:
568 tonnes of CO2e
Sludge transport
• 358 tonnes of CO2e
Electricity
consumption
• Renewable from the grid:
16,599 tonnes of CO2e
• Solar on site:
201 tonnes of CO2e
Building heating
• natural gas:
1,088 tonnes of CO2e
• fuel oil:
87 tonnes of CO2e
Laying
pipelines
• 6,472 tonnes of CO2e
OUR
CLIMATE
PLAN
• TRANSPORT: -75% fuel
consumption by 2030
• HEATING: -75% fossil
fuel consumption by 2030
• ENERGY NEUTRALITY:
total renewal energy
supply
• Measures regarding the
use of chemicals, choice
of materials, circular
economy…
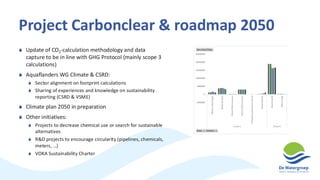
Project Carbonclear & roadmap 2050
 Update of CO2-calculation methodology and data
capture to be in line with GHG Protocol (mainly scope 3
calculations)
 Aquaflanders WG Climate & CSRD:
 Sector alignment on footprint calculations
 Sharing of experiences and knowledge on sustainability
reporting (CSRD & VSME)
 Climate plan 2050 in preparation
 Other initiatives:
 Projects to decrease chemical use or search for sustainable
alternatives
 R&D projects to encourage circularity (pipelines, chemicals,
meters, …)
 VOKA Sustainability Charter
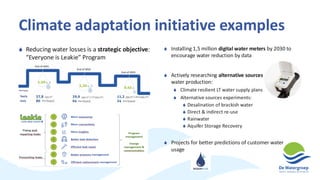
Climate adaptation initiative examples
 Reducing water losses is a strategic objective:
“Everyone is Leakie” Program
 Installing 1,5 million digital water meters by 2030 to
encourage water reduction by data
 Actively researching alternative sources for drinking
water production:
 Climate resilient LT water supply plans
 Alternative sources experiments:
 Desalination of brackish water
 Direct & indirect re-use
 Rainwater
 Aquifer Storage Recovery
 Projects for better predictions of customer water
usage
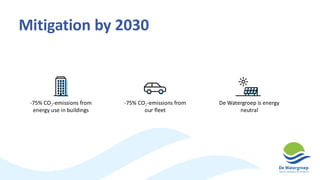
Mitigation by 2030
-75% CO2-emissions from
energy use in buildings
-75% CO2-emissions from
our fleet
De Watergroep is energy
neutral
Focus: Roadmap 'energy neutral 2030'
Energy neutrality by 2030. Why?
 Sustainability is in our DNA
 We want
Sustainable renewable
energy
To be more energy-
autonomous
Fair & stable energy prices
Energy neutrality means every
year we want to produce as much
green energy as we consume.
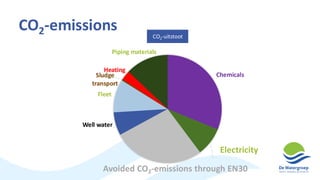
CO2-emissions
Chemicals
Electricity
Avoided CO2-emissions through EN30
Well water
Fleet
Sludge
transport
Heating
Piping materials
CO2-uitstoot
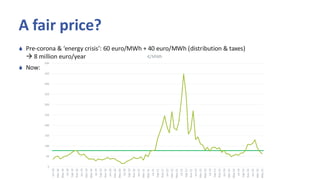
A fair price?
 Pre-corona & ‘energy crisis’: 60 euro/MWh + 40 euro/MWh (distribution & taxes)
→ 8 million euro/year
 Now:
0
50
100
150
200
250
300
350
400
450
500
Jan-18
Mar-18
May-18
Jul-18
Sep-18
Nov-18
Jan-19
Mar-19
May-19
Jul-19
Sep-19
Nov-19
Jan-20
Mar-20
May-20
Jul-20
Sep-20
Nov-20
Jan-21
Mar-21
May-21
Jul-21
Sep-21
Nov-21
Jan-22
Mar-22
May-22
Jul-22
Sep-22
Nov-22
Jan-23
Mar-23
May-23
Jul-23
Sep-23
Nov-23
Jan-24
Mar-24
May-24
Jul-24
Sep-24
Nov-24
Jan-25
Mar-25
May-25
€/MWh
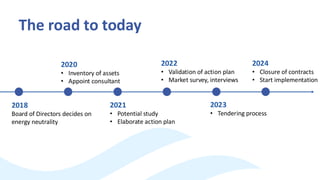
The road to today
2018
Board of Directors decides on
energy neutrality
2020
• Inventory of assets
• Appoint consultant
2021
• Potential study
• Elaborate action plan
2022
• Validation of action plan
• Market survey, interviews
2023
• Tendering process
2024
• Closure of contracts
• Start implementation
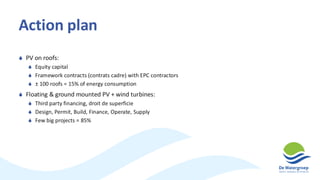
Action plan
 PV on roofs:
 Equity capital
 Framework contracts (contrats cadre) with EPC contractors
 ± 100 roofs = 15% of energy consumption
 Floating & ground mounted PV + wind turbines:
 Third party financing, droit de superficie
 Design, Permit, Build, Finance, Operate, Supply
 Few big projects = 85%
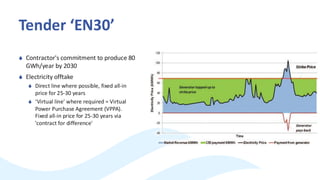
Tender ‘EN30’
 Contractor's commitment to produce 80
GWh/year by 2030
 Electricity offtake
 Direct line where possible, fixed all-in
price for 25-30 years
 ‘Virtual line’ where required = Virtual
Power Purchase Agreement (VPPA).
Fixed all-in price for 25-30 years via
'contract for difference'
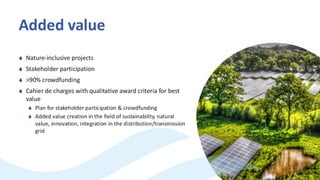
Added value
 Nature-inclusive projects
 Stakeholder participation
 >90% crowdfunding
 Cahier de charges with qualitative award criteria for best
value
 Plan for stakeholder participation & crowdfunding
 Added value creation in the field of sustainability, natural
value, innovation, integration in the distribution/transmission
grid
… or contact us
celestin.claeys@dewatergroep.be
60
Aquafin and it’s Road to zero carbon
• Jeroen Deurinck - Aquafin •
Alternatieve waterbron | Effluent waterzuivering
Aquafin
Aquafin on its Road to zero carbon
Jeroen Deurinck – Energy manager
Summer Event TWEED-H2O – 12/6/2025
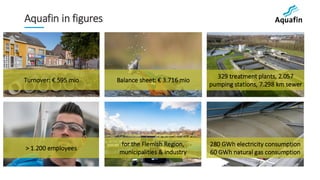
Turnover: € 595 mio
> 1.200 employees
for the Flemish Region,
municipalities & industry
280 GWh electricity consumption
60 GWh natural gas consumption
Balance sheet: € 3.716 mio
329 treatment plants, 2.057
pumping stations, 7.298 km sewer
Aquafin in figures
63
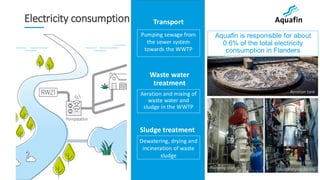
Electricity consumption
Waste water
treatment
Aeration and mixing of
waste water and
sludge in the WWTP
Transport
Pumping sewage from
the sewer system
towards the WWTP
Sludge treatment
Dewatering, drying and
incineration of waste
sludge
Aquafin is responsible for about
0.6% of the total electricity
consumption in Flanders
Pumping station Sludge drying facility
Aeration tank
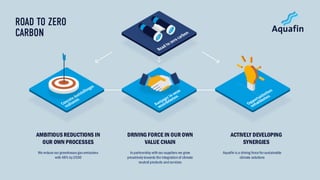
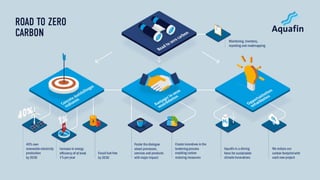
AMBITIOUS REDUCTIONS IN
OUR OWN PROCESSES
DRIVING FORCE IN OUR OWN
VALUE CHAIN
ACTIVELY DEVELOPING
SYNERGIES
We reduce our greenhouse gas emissions
with 48% by2030
In partnership with our suppliers we grow
proactively towards the integration of climate
neutral products and services
Aquafin is a driving force for sustainable
climate solutions
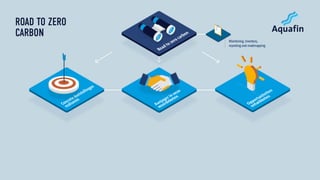
Monitoring, inventory,
reporting and roadmapping
40% own
renewableelectricity
production
by 2030
Increase in energy
efficiency of at least
1%per year
Fossil fuel free
by 2030
Monitoring, inventory,
reporting and roadmapping
40% own
renewableelectricity
production
by 2030
Increase in energy
efficiency of at least
1%per year
Fossil fuel free
by 2030
Foster thedialogue
about processes,
services and products
withmajor impact
Create incentives in the
tenderingprocess
enabling carbon
reducing measures
Aquafinis a driving
force for sustainable
climateinnovations
We reduce our
carbon footprintwith
each new project
Monitoring, inventory,
reporting and roadmapping
69
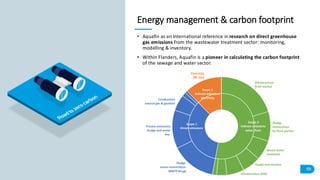
• Aquafin as an international reference in research on direct greenhouse
gas emissions from the wastewater treatment sector: monitoring,
modelling & inventory.
• Within Flanders, Aquafin is a pioneer in calculating the carbon footprint
of the sewage and water sector.
Energy management & carbon footprint
Scope 1
Direct emissions
Scope 2
Indirect emissions
electricity
Scope 3
Indirect emissions
value chain
Sludge
mono-incineration
WWTP Bruge
Process emissions
sludge and water
line
Combustion
natural gas & gazoline
Electricity
(BE mix)
Infrastructure
(Civil works)
Sludge
incineration
by third parties
Waste water
chemicals
Goodsand services
Infrastructure (EM)
70
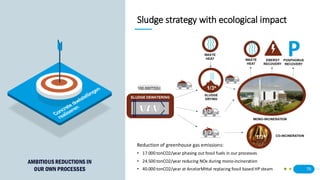
Sludge strategy with ecological impact
Reduction of greenhouse gas emissions:
• 17.000 tonCO2/year phasing out fossil fuels in our processes
• 24.500 tonCO2/year reducing NOx during mono-incineration
• 40.000 tonCO2/year at ArcelorMittal replacing fossil based HP steam
DRIVING FORCE IN OUR OWN
VALUE CHAIN
AMBITIOUS REDUCTIONS IN
OUR OWN PROCESSES
71
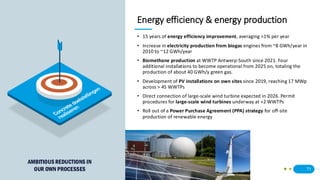
Energy efficiency & energy production
• 15 years of energy efficiency improvement, averaging >1% per year
• Increase in electricity production from biogas engines from ~8 GWh/year in
2010 to ~12 GWh/year
• Biomethane production at WWTP Antwerp-South since 2021. Four
additional installations to become operational from 2025 on, totaling the
production of about 40 GWh/y green gas.
• Development of PV installations on own sites since 2019, reaching 17 MWp
across > 45 WWTPs
• Direct connection of large-scale wind turbine expected in 2026. Permit
procedures for large-scale wind turbines underway at +2 WWTPs
• Roll out of a Power Purchase Agreement (PPA) strategy for off-site
production of renewable energy
AMBITIOUS REDUCTIONS IN
OUR OWN PROCESSES
72
How to impact your value chain
Step-by-step approach:
1. Quantify the impact of each process, service, or product.
2. Gain insight into the processes, services, and products with the
major impact.
3. Initiate dialogue with partners to identify possible (joint) strategies
to achieve reductions.
4. Launch tests and/or pilot projects to validate the potential measures
in practice and activate market players.
5. Incorporate incentives into our procurement procedures to either
enforce or reward reduction measures.
DRIVING FORCE IN OUR OWN
VALUE CHAIN
73
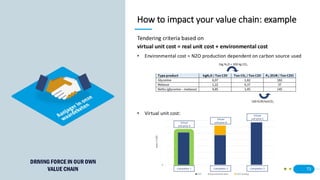
How to impact your value chain: example
Tendering criteria based on
virtual unit cost = real unit cost + environmental cost
• Environmental cost = N2O production dependent on carbon source used
• Virtual unit cost:
DRIVING FORCE IN OUR OWN
VALUE CHAIN Competitor 2
Competitor 1 Competitor 3
Virtual
unit price A
Virtual
unit price B
Virtual
unit price C
74
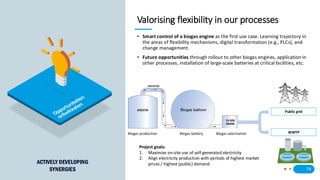
Valorising flexibility in our processes
• Smart control of a biogas engine as the first use case. Learning trajectory in
the areas of flexibility mechanisms, digital transformation (e.g., PLCs), and
change management.
• Future opportunities through rollout to other biogas engines, application in
other processes, installation of large-scale batteries at critical facilities, etc.
ACTIVELY DEVELOPING
SYNERGIES
Public grid
WWTP
Biogas production Biogas battery Biogas valorisation
Project goals:
1. Maximize on-site use of self-generated electricity
2. Align electricity production with periods of highest market
prices / highest (public) demand
75
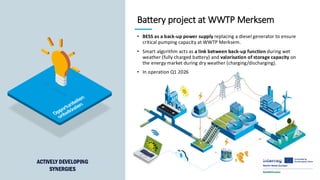
Battery project at WWTP Merksem
• BESS as a back-up power supply replacing a diesel generator to ensure
critical pumping capacity at WWTP Merksem.
• Smart algorithm acts as a link between back-up function during wet
weather (fully charged battery) and valorisation of storage capacity on
the energy market during dry weather (charging/discharging).
• In operation Q1 2026
ACTIVELY DEVELOPING
SYNERGIES
76
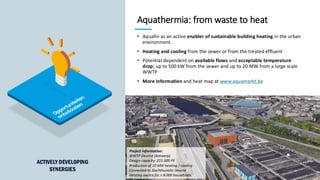
Aquathermia: from waste to heat
• Aquafin as an active enabler of sustainable building heating in the urban
environment.
• Heating and cooling from the sewer or from the treated effluent
• Potential dependent on available flows and acceptable temperature
drop; up to 500 kW from the sewer and up to 20 MW from a large scale
WWTP
• More information and heat map at www.aquamarkt.be
Project information:
WWTP Deurne (Antwerp)
Design capacity: 215.000 PE
Production of 10 MW heating / cooling
Connected to Slachthuissite Deurne
Heating source for > 8.000 households
ACTIVELY DEVELOPING
SYNERGIES
77
Jeroen Deurinck
Energy manager
Jeroen.deurinck@aquafin.be
Questions?
78
Stratégie énergétique des opérateurs wallons de
l’eau
• Bernard Pevee – SWDE •
SWDE: Aide aux victimes
d'inondations - Précarite
environnement
INTERNE
Stratégie énergétique 2030-2050
Summer Event
Objectif zéro émission : décarbonation du secteur de l’eau
Oupeye, le 12 juin 2025
INTERNE
Sommaire
LES ACTEURS DU SECTEUR DE L’EAU EN WALLONIE 1
STRATÉGIE ÉNERGÉTIQUE DU SECTEUR DE L’EAU EN WALLONIE 2
INTERNE
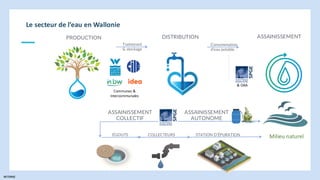
Le Cycle
anthropique
de l’eau
Communes &
Intercommunales
Traitement
& stockage
Milieu naturel
Consommation
d’eau potable
& OAA
PRODUCTION DISTRIBUTION ASSAINISSEMENT
ASSAINISSEMENT
COLLECTIF
ASSAINISSEMENT
AUTONOME
ÉGOUTS COLLECTEURS STATION D’ÉPURATION
INTERNE
Le secteur de l’eau en Wallonie
INTERNE
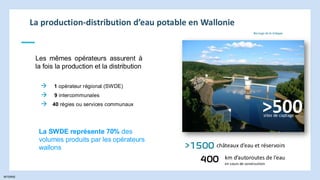
La production-distribution d’eau potable en Wallonie
→ 1 opérateur régional (SWDE)
Les mêmes opérateurs assurent à
la fois la production et la distribution
La SWDE représente 70% des
volumes produits par les opérateurs
wallons
→ 9 intercommunales
→ 40 régies ou services communaux
>500
sites de captage
>1500 châteaux d’eau et réservoirs
400 km d’autoroutes de l’eau
en cours de construction
Barrage de la Gileppe
INTERNE
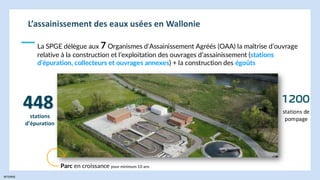
L’assainissement des eaux usées en Wallonie
La SPGE délègue aux 7 Organismes d’Assainissement Agréés (OAA) la maîtrise d’ouvrage
relative à la construction et l’exploitation des ouvrages d’assainissement (stations
d’épuration, collecteurs et ouvrages annexes) + la construction des égoûts
448 1200
Parc en croissance pour minimum 10 ans
stations
d’épuration
stations de
pompage
INTERNE
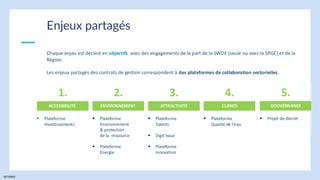
Enjeux partagés
1.
ACCESSIBILITÉ
▪ Plateforme
Investissements
Chaque enjeu est décliné en objectifs avec des engagements de la part de la SWDE (seule ou avec la SPGE) et de la
Région.
Les enjeux partagés des contrats de gestion correspondent à des plateformes de collaboration sectorielles.
2.
ENVIRONNEMENT
▪ Plateforme
Environnement
& protection
de la ressource
▪ Plateforme
Énergie
3.
ATTRACTIVITÉ
▪ Plateforme
Talents
▪ Digit'eaux
▪ Plateforme
Innovation
4.
CLIENTS
▪ Plateforme
Qualité de l'eau
5.
GOUVERNANCE
▪ Projet de décret
INTERNE
• Réduire nos émissions CO2
• Développer le recours aux énergies renouvelables
• Adopter et réaliser des plans de gestion Natura 2000 et plantations
ENJEU N° 2 - L’IMPACT ENVIRONNEMENTAL
Objectif Agir pour la réduction de l'empreinte
environnementale et la biodiversité
Collaborations sectorielles – Plateforme Energie –
Plateforme Environnement et protection de la ressource
Objectif : 30% d’énergie renouvelable
en fin de contrat de gestion
INTERNE
Sommaire
LES ACTEURS DU SECTEUR DE L’EAU EN WALLONIE 1
STRATÉGIE ÉNERGÉTIQUE DU SECTEUR DE L’EAU EN WALLONIE 2
INTERNE Stratégie énergétique 2030-2050
87
Objectif minimum
réduction CO2 (base 2022)
2050
2030
-10
10
30
50
70
90
1990 1995 2000 2005 2010 2015 2020 2025 2030 2035 2040 2045 2050
SBTi Net Zero
Fit 55
ipcc ssp 1-1.9
PACE
Compensation
PACE
Fit55
IPCC
SBTi
-47%
-55%
-43%
-34%
-95%
-90%
-90%
-90%
Base 2005
Base 1990
Base 2019
Base 2020
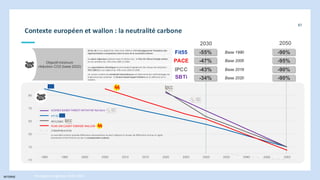
Fit for 55 et son objectif de -55% entre 1990 et 2030 témoignent de l’évolution des
règlementations européennes dans le sens de la neutralité carbone
Les plans régionaux évoluent dans le même sens : le Plan Air Climat Energie wallon
et son ambition de -47% entre 2005 et 2030.
Les organisations climatiques recommandent également des niveaux de réduction :
IPCC (GIEC) et son objectif de -43% entre 2019 et 2030.
Un certain nombre de standards internationaux ont déterminé des méthodologies de
trajectoires bas-carbones : le Science based-target initiative est la référence en la
matière.
PLAN AIR CLIMAT ENERGIE WALLON)
SCIENCE BASED TARGET INITIATIVE NetZero
FIT 55
IPCC/GIEC
PLAN AIR CLIMAT ENERGIE WALLON
COMPENSATION
La neutralité carbone possède différentes interprétations et peut impliquer le respect de différentes normes et règles,
notamment le fait d’inclure ou non la compensation carbone.
Contexte européen et wallon : la neutralité carbone
INTERNE
Contexte spécifique à l’assainissement
88
Stratégie énergétique 2030-2050
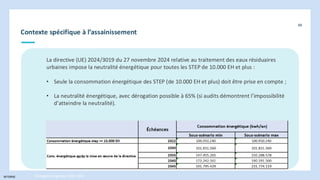
La directive (UE) 2024/3019 du 27 novembre 2024 relative au traitement des eaux résiduaires
urbaines impose la neutralité énergétique pour toutes les STEP de 10.000 EH et plus :
• Seule la consommation énergétique des STEP (de 10.000 EH et plus) doit être prise en compte ;
• La neutralité énergétique, avec dérogation possible à 65% (si audits démontrent l’impossibilité
d’atteindre la neutralité).
INTERNE
Engagements du secteur de l’eau
89
Stratégie énergétique 2030-2050
Au travers du plan industriel, le secteur de l’eau entend réduire ses émissions de CO² de 20% (base
2017) d’ici 2030.
Les contrats de gestion 2023-2027 de la SPGE et de la SWDE prévoient notamment de :
• Limiter la dépendance des acteurs du secteur de l’eau aux facteurs externes (gestion des
boues, consommables et en particulier le marché de l’énergie, etc.)
• Veiller à réduire les consommations énergétiques, accélérer le recours aux énergies
renouvelables (photovoltaïque, géothermie, etc..) et rationaliser les déplacements
• Poursuivre la réalisation du rapport annuel des émissions de carbone, en mutualisant les
actions et les expertises rares.
INTERNE
Stratégie énergétique : Raison d’être
90
Stratégie énergétique 2030-2050
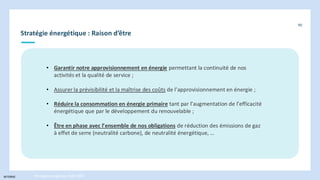
• Garantir notre approvisionnement en énergie permettant la continuité de nos
activités et la qualité de service ;
• Assurer la prévisibilité et la maîtrise des coûts de l’approvisionnement en énergie ;
• Réduire la consommation en énergie primaire tant par l’augmentation de l’efficacité
énergétique que par le développement du renouvelable ;
• Être en phase avec l’ensemble de nos obligations de réduction des émissions de gaz
à effet de serre (neutralité carbone), de neutralité énergétique, …
INTERNE
Stratégie énergétique : Raison d’être
91
Stratégie énergétique 2030-2050
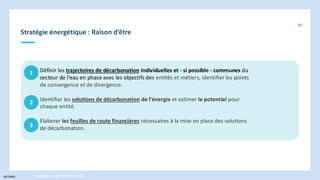
1 Définir les trajectoires de décarbonation individuelles et - si possible - communes du
secteur de l’eau en phase avec les objectifs des entités et métiers, identifier les points
de convergence et de divergence.
Identifier les solutions de décarbonation de l’énergie et estimer le potentiel pour
chaque entité.
Elaborer les feuilles de route financières nécessaires à la mise en place des solutions
de décarbonation.
2
3
INTERNE
92
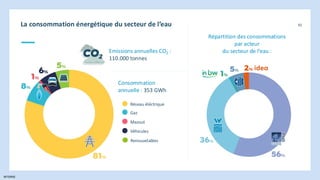
Répartition des consommations
par acteur
du secteur de l’eau :
Consommation
annuelle : 353 GWh
Réseau éléctrique
Gaz
Mazout
Véhicules
Renouvelables
Emissions annuelles CO2 :
110.000 tonnes
La consommation énergétique du secteur de l’eau
INTERNE
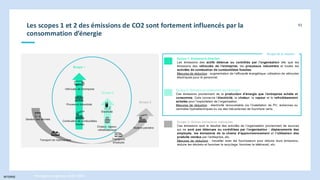
Les scopes 1 et 2 des émissions de CO2 sont fortement influencés par la
consommation d’énergie
93
Stratégie énergétique 2030-2050
Scope 2: Emissions indirectes de l’énergie
Ces émissions proviennent de la production d’énergie que l’entreprise achète et
consomme. Cela concerne l’électricité, la chaleur, la vapeur et le refroidissement
achetés pour l’exploitation de l’organisation.
Mesures de réduction : électricité renouvelable via l’installation de PV, éoliennes ou
centrales hydroélectriques ou via des mécanismes de fourniture verts.
Scope 1: Emissions directes
Les émissions des actifs détenus ou contrôlés par l’organisation tels que les
émissions des véhicules de l’entreprise, les processus industriels et toutes les
activités de combustion de combustibles fossiles.
Mesures de réduction : augmentation de l’efficacité énergétique, utilisation de véhicules
électriques pour le personnel.
Scope 3: Autres émissions indirectes
Ces émissions sont le résultat des activités de l’organisation proviennant de sources
qui ne sont pas détenues ou contrôlées par l’organisation : déplacements des
employés, les émissions de la chaine d’approvisionnement et l’utilisation des
produits vendus par l’entreprise, etc.
Mesures de réduction : travailler avec les fournisseurs pour réduire leurs émissions,
réduire les déchets et favoriser le recyclage, favoriser le télétravail, etc.
Scope de la mission
Scope 1
Scope 2
Scope 3
Véhicules de l’entreprise
Processus industriels
Electricité
Gestion des déchets
Transport de marchandise
Matière première
Transports
employés
Combustion de combustibles
fossiles
Chaleur, vapeur,
refroidissement
INTERNE
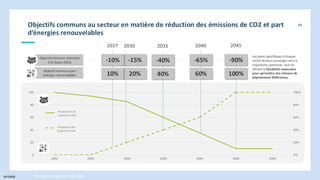
Objectifs communs au secteur en matière de réduction des émissions de CO2 et part
d’énergies renouvelables
Stratégie énergétique 2030-2050
94
0%
20%
40%
60%
80%
100%
0
20
40
60
80
100
2022 2025 2030 2035 2040 2045 2050
Trajectoire GES
proposée Sia
Partners
Trajectoire EnR
proposée Sia
Partners
2045
2030 2035
Objectif minimum réduction
CO2 (base 2022) -15% -90%
-10% -40% -65%
2040
Objectif minimum part
énergies renouvelables 100%
20% 40% 60%
10%
2027
Proposition de
trajectoire GES
Proposition de
trajectoire EnR
Les plans spécifiques à chaque
entité doivent converger vers la
trajectoire commune, tout en
offrant la flexibilité nécessaire
pour permettre des vitesses de
déploiement différentes.
INTERNE
95
Leviers de la stratégie énergétique en 3 axes
1. Augmenter l’efficacité énergétique (20% de réduction en 2045)
• Améliorer la mesure et le monitoring énergétique pour assurer un meilleur contrôle de la
consommation ;
• Remplacer les équipements (pompes avec variateurs de vitesse et moteurs à haut
rendement, …) ;
• Exploiter et assurer une maintenance optimisée des installations ;
• Adapter les usages pour réduire la consommation énergétique.
INTERNE
96
Leviers de la stratégie énergétique en 3 axes
2. Electrifier les usages de chaleur et mobilité
• Remplacer les chaudières à gaz et à mazout par des pompes à chaleur, plus efficaces, à la fin
de vie des anciennes chaudières ;
• Remplacer les véhicules thermiques par des véhicules électriques ou des véhicules roulant
aux carburants alternatifs (bio-diesel, bio-GNC...) au fur et à mesure du remplacement de la
flotte.
INTERNE
97
Leviers de la stratégie énergétique en 3 axes
3. Décarboner la fourniture d’énergie tout en sécurisant son prix
• Installer des actifs de production renouvelables tels que des panneaux photovoltaïques, des
éoliennes terrestres ainsi que des actifs valorisant des déchets du secteur tels que des unités
de valorisation des boues (UVB) ;
• Optimiser l'autoconsommation sur site en installant les actifs où la consommation est la plus
importante et en ajustant l’activité pour consommer un maximum l’énergie produite
(flexibilité et stockage) ;
• Injecter ce qui ne peut pas être autoconsommé sur site dans la communauté d’énergie, afin
de permettre aux acteurs du secteur de profiter d’énergie décarbonée, notamment dans un
objectif commun de neutralité énergétique ;
• Sourcer l’énergie nécessaire restante à partir de Power Purchase Agreements (PPA) ;
• Sourcer les approvisionnements par des marchés réguliers (contrats verts).
INTERNE
98
Conditions préalables permettant la mise en place de la stratégie du secteur de l’eau :
• Le renforcement des réseaux électriques afin de permettre la disponibilité de l’électricité à tout moment. Pour cela, des
investissements significatifs sont attendus des GRD afin d’assurer le renforcement des infrastructures de réseaux
électriques, le développement de mécanismes permettant de réduire la tension sur le réseau tels que la flexibilité et
l’effacement ;
• Le processus de permitting, notamment pour l’installation d’éoliennes ou pour les installations de stockage, qui freine les
investissements et ralentit les installations.
Risques et freins au déploiement de la stratégie proposée
INTERNE
99
0
20
40
60
80
100
120
140
160
2022
2023
2024
2025
2026
2027
2028
2029
2030
2031
2032
2033
2034
2035
2036
2037
2038
2039
2040
2041
2042
2043
2044
2045
2046
2047
2048
2049
2050
MW
Capacité installée (MW)
UVB (elec+chaleur)
Riothermie
Géothermie
Cogénération (élec + chaleur)
Flexibilité
PAC
Photovoltaïque
Eolien
Hydraulique
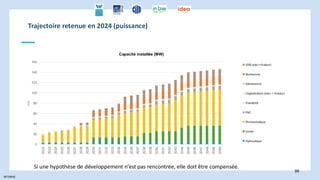
Trajectoire retenue en 2024 (puissance)
Si une hypothèse de développement n’est pas rencontrée, elle doit être compensée.
INTERNE
100
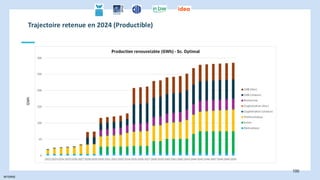
Trajectoire retenue en 2024 (Productible)
GWh