Passer au contenu principal
DOSSIER CENTRAL
la neutralité carbone en 2050 : utopie ou
réalité ?
>>> page 09
Mensuel sur l’énergie et l’environnement
N° 144Juin-juillet 2019
COmment expliquer la hausse DU prix de
l’électricité ?
>>> page 24
Le projet West Grid synergy : la transition
énérgétique se dynamise à l’Ouest !
>>> page 20
Les spécificités du GNL américain
>>> page 38
Terres rares : Questions-réponses
>>> page 29
Le conflit sino-américain sur le secteur énergétique
>>> page 35
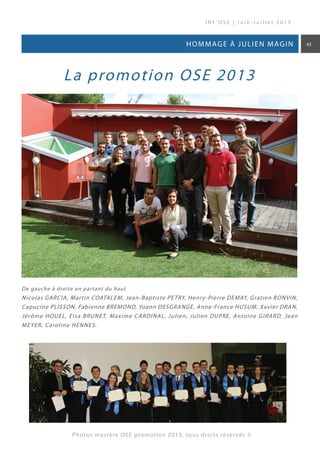
Hommage à Julien Magin
>>> page 42
infose@mastere-ose.fr
TELEPHONE
04 97 15 70 73
ADRESSE
Centre de
Mathématiques
Appliquées
Mines Paristech
Rue Claude Daunesse
CS 10 207
06904 Sophia Antipolis
Toute reproduction, représentation, traduc-
tionouadaptation,qu’ellesoitintégraleoupar-
tielle, quel qu’en soit le procédé, le support ou
le média, est strictement interdite sans l’auto-
risation des auteurs sauf cas prévus par l’article
L. 122-5 du code de la propriété intellectuelle.
Articles
Actualités
04 - La neutralité carbone en 2050 en Europe ?
05 - La projet de loi Energie-Climat
06 - Levée de fonds pour les entreprise tricolores
07 - La énergies marines renouvelables en France
08 - Nouveau retard à l’EPR de Flamanville
09 - La neutralité carbone en France : utopie ou réalité ?
14 - Les véhicules électriques indiens
17 - Des friches et parkings reconvertis en centrales
solaires
20 - A l’Ouest : le projet de réseau de gaz qui dynamise
la transition énergétique
24 - Comment expliquer la hausse du prix de l’électricité ?
29 - Terres rares : questions-réponses
35 - Impact sur le secteur énergétique sur le conflit com-
mercial entre la Chine et les Etats-Unis
38 - Les spécificités du GNL américain
42 - Hommage à Julien Magin
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
2
Coordinatrice - Catherine Auguet-Chadaj
Maquettiste - Lucas Desport
Photos - Etudiants MS OSE
SOMMAIRECONTACTS
Alors qu’une canicule précoce et intense frappe de plein fouet la
France entière, on entend murmurer « le changement climatique,
y a-t-il un lien ? » et les voix s’élèvent pour imposer une transi-
tion rapide, que ça soit dans les rues des capitales, au Parlement
européen, ou au gouvernement français. Il va donc de soi que les
nouvelles portant sur le climat, la transition énergétique et les
projets durables prolifèrent, plusieurs des articles de ce numéro
y feront référence.
Dans ce numéro estival on parlera donc de l’objectif français con-
cernant le climat : la neutralité carbone en 2050. L’étude ZEN 2050
y est dédiée et nous aidera à mettre les points sur les i. Est-il réalisable ? Quelles sont les
transformations nécessaires ? Quels efforts ? Par quels acteurs ? Puis, on regardera le cas de
l’Inde, qui affiche également des objectifs ambitieux en matière d’électrification de la mobilité.
Nous nous intéresserons ensuite au rapport ADEME portant sur le potentiel français des zones
délaissées et parkings pour le déploiement des centrales photovoltaïques, dont les résultats
sont très encourageants.
Cap sur l’Ouest ensuite, pour découvrir, ou mieux connaître, les spécificités du projet West Grid
Synergy, un démonstrateur smart grid d’envergure, et les solutions que celui-ci débloquera.
Côté électricité, nous analyserons les causes de la hausse du prix réglementé entrée en vigueur
début juin. Une bonne occasion également de revoir comment ce prix est fixé.
Jeux d’influences, conflits et monopoles suivent. Avec une amusante partie de questions-
réponses, on essayera d’écarter la confusion qui pèse sur les terres rares. Enfin, toujours en
lien avec la Chine, nous allons analyser l’impact sur le secteur énergétique du conflit entre
celle-ci et les Etats-Unis. Vous vous doutez bien que le GNL américain est en question, c’est
pourquoi nous allons également étudier ses spécificités.
Bonne lecture et surtout hydratez-vous bien !
Ana David
A l’heure de finaliser l’Inf ’OSE, nous avons appris le décès accidentel de Julien MAGIN, étudi-
ant du mastère OSE, promotion 2013. Nous avons donc décidé de lui consacrer les dernières
pages de cette revue.
Au revoir Julien,
Catherine Auguet-Chadaj
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
3Edito
Le Jeudi 20 juin 2019 à
Bruxelles, les 28 dirige -
ants de l’UE n’ont pas réussi à
se mettre d’accord sur la date
de 2050 comme horizon de la
neutralité carbone. Pourtant,
ce rassemblement avait laissé
entrevoir qu’un consensus
était possible, mais ni Donald
Tusk, ni les pays qui pléb-
iscitent cette date comme
référence, n’ont réussi à réunir
l’unanimité.
U n d e s p a y s s ’o p p o s a n t
farouchement à cette éché -
ance est, selon les sources
diplomatiques de l’AFP  [1],
l a P o l o g n e , é g a l e m e n t
soutenue par quelques pays
de l’Europe de l’Est comme
la Hongrie et la République
tchèque. Ces pays réclament
que la politique ainsi que les
mécanismes qui seront mis en
place par l’UE soient d’abord
développés dans leur inté -
gralité avant que la date de
2050 ne soit adoptée comme
objectif européen. Ils souhai-
tent également que la situa-
tion énergétique de chaque
pays soit prise en compte
car la Pologne ainsi que ses
pays voisins de l’est ont un
mix énergétique composé à
90 % d’énergies fossiles [2].
On peut donc comprendre
leur position et leur souhait
d’éviter de prendre le risque
d’une fracture économique et
sociale, si la politique euro-
péenne mise en place s’avère
peu favorable aux pays très
fo r te m e n t d é p e n d a n t d e s
énergies fossiles.
Néanmoins, il est important
de noter que malgré ces oppo-
sitions, une majorité de pays
ont soutenu cet objectif de
neutralité carbone europée -
nne en 2050 [1].
Tristan Delizy
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
4 Actualités
ACTUALITéS Juin 2019
      Tristan Delizy, Martin Pierson et Ayoub El Bouhali Z     
Toujours aucun accord sur la date de 2050 comme horizon pour
la neutralité carbone européenne
Sources :
[1]	 AFP, https://w w w.connaissancedesenergies.org/afp/ue -pas- daccord-28-sur-la- date - de -2050-pour-la-neutral-
i te - c l i m at i q u e - 1 9 0 6 2 0 ? u t m _ s o u rce = n e ws l e t te r & u t m _ m e d i u m = f i l - i n fo - e n e rgi e s & u t m _ c a m p a i gn = / n e ws l e t te r /
le-fil-info-energies-21-juin-2019
[2]	 International Energy Agency (IEA), n.d. Key World Energy Statistics 2017 97.
Le projet de loi relatif à
l ’é n e rgi e e t a u c l i m at d e
l’acte II du quinquennat [1]
avance dans un contexte par-
ticulier qui nous rappelle
q u e l ’ u r g e n c e c l i m a t i q u e
est écologique, mais aussi
sociale : crise des gilets jaunes,
percée des écologistes lors
des élections européennes,
canicule dont la fréquence
pourrait croître dans les pro-
chaines années.
Ainsi, les attentes par rapport
au projet de loi sont fortes,
puisque les objec tifs sont
colossaux et vont être revus
à la hausse, selon le Ministre
de la Transition écologique
François de Rugy. En effet, par
rapport à l’année de référence
1990, les émissions de GES
ne devront plus être divisées
par 4, mais par 5 d’ici 2050.
De plus, la baisse de la con-
sommation d’énergies fos-
siles, initialement prévue de
30 %, devra désormais être de
40 % d’ici 2030 [2]. Le constat
est donc clair, les ambitions
du gouvernement sont très
fortes. Malgré l’augmentation
des contraintes prévues par
le projet de loi, l’opposition
se dit déçue et mécontente,
qualifiant le texte de « creux »
e t d ’ u n e « p e t i t e l o i » ,
« a minima ». Quelles sont les
propositions de ce fameux
texte ? Passons en revue une
synthèse des mesures phares :
Elec tricité
•	 Nucléaire : l’objectif de
ramener à 50 % la par t
du nucléaire dans la pro-
duction d’électricité est
r e p o r t é à 2 0 3 5 ( 2 0 2 5
initialement);
•	 C h a r b o n : f e r m e r l e s
quatre dernières centrales
à charbon d’ici 2022 ;
•	 A R E N H : p a s s a g e d ’ u n
volume de 100 à 150 TWh
d e c a p a c i té d i s p o n i b l e
dès 2020. Augmentation
du prix de l’ARENH, actu-
ellement à 42 €/MWh, par
arrêté.
Bâtiment
Mise en place d’une expéri-
mentation lors de la vente
d’une « passoire thermique ».
Il s’agit de consigner 5 % du
montant de la vente pour
financer les travaux de réno-
vation énergétique.
Haut conseil pour le climat
Pérenniser sa création, et
fixer clairement les missions
de ces 13 scientifiques et
économistes
Budge t ver t
Chaque année le gouverne -
ment devra remettre au par-
lement la comptabilité de la
loi de finances, en intégrant
l’objec tif de limitation du
réchauffement climatique afin
d’instruire dans le droit fran-
çais le concept de « budget
vert ».
L’urgence écologique et cli-
matique est décrétée : il s’agit
là d’une déclaration politique.
Tristan Delizy
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
5Actualités
Le projet de loi ENergie-climat à l’assemblée nationale
Sources :
[1]	 http://www.assemblee-nationale.fr/15/projets/pl1908.asp
[2]	 h t t p s : / / w w w. c o n n a i s s a n c e d e s e n e r g i e s. o r g / a f p / p e t i t e - l o i - o u - v i r a g e - v e r t - l a s s e m b l e e - s e - p e n c h e - s u r - l e - p r o -
j e t - e n e r g i e - 1 9 0 6 2 3 ? u t m _ s o u r c e = n e w s l e t t e r & u t m _ m e d i u m = f i l - i n f o - e n e r g i e s & u t m _ c a m p a i g n = / n e w s l e t t e r /
le-fil-info-energies-24-juin-2019
L e s t e m p s s o n t à
l’augmentation de capital des
jeunes entreprises françaises
dans le marché de l’énergie.
Ces dernières semaines ce
s o n t , e n e f fe t , e k Wa t e u r,
l e to u t j e u n e fo u r n i s s e u r
d’électricité verte et de gaz,
et Voltalia, le produc teur-
exploitant d’énergies renouv-
elables, qui ont annoncé des
levées de fonds pour étendre
leurs activités.
EkWateur, dont Julien Tchernia
(Promotion OSE 2017) est
co fo n d ate u r, a b o u c l é e n
juin une levée de fonds de
10,6 millions d’euros. Celle-ci
s’est effectuée via ses investis-
seurs historiques, un nouvel
entrant au capital, mais aussi
grâce à une campagne de
crowdfunding Sowefund qui
a permis de lever environ
1,1  million d’euros. EkWateur
était encore valorisé 0,5 mil-
lions d’euros fin 2015 contre
32 millions aujourd’hui. Le
fournisseur compte 75 000
compteurs actifs et l’ajout
de 27 000 compteurs supplé-
mentaires sont à venir grâce à
l’appel d’offres de la direction
des achats de l’Etat, remporté
en avril dernier. [1]
Voltalia, de son côté, a annoncé
le 24 juin le début d’une
o p é rat i o n d ’a u gm e nt at i o n
de capital de 376 millions
d’euros. L’opération est déjà
réglée à hauteur de 75 % et
permettra à Voltalia, déjà val-
orisée à hauteur de 515 mil-
lions d’euros, de continuer
de développer ses capacités
de production et de se diver-
s i f i e r g é o g r a p h i q u e m e n t
avec un « objectif d’au moins
2,6  GigaWatts de capacité en
exploitation ou construction
en 2023 » [2]. Pour rappel,
Voltalia, fondée en 2005, est
active dans 29 pays et ses
capacités de production, en
grande par tie éolienne, se
situent aujourd’hui majori-
tairement au Brésil.
Après une année 2018 déjà
record pour les levées de fonds
des start-ups actives dans les
secteurs de l’énergie et de
l’environnement, les levées
de fonds sont nombreuses en
juin. Ainsi PowerUp, start-up
de gestion et supervision des
batteries, lève 2 M€. Deepki,
exploitant des données éner-
gétiques des bâtiments, aug-
mente son capital de 8 M€.
Et encore IES Synergy, cré-
ateur et fabricant de solu-
tion de charges de batter-
ies, lève 10  M€ auprès de
Paris Fonds Vert.
Martin Pierson
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
6 actualités
Des levées de fonds pour les entreprises tricolores de l’électricité
renouvelable
Sources :
[1]	 « Energies : ekWateur lève 10 millions d’euros », Les Echos, 17-juin-2019International Energy Agency (IEA), n.d. Key World
Energy Statistics 2017 97.
[2]	 « Energies vertes : Voltalia lance une augmentation de capital », Les Echos, 24-juin-2019
La france entre dans l’ère des énergies marines renouvelables
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
7Actualités
Sources :
[1]	 	CRE, « Dialogue concurrentiel n°1/2016 portant sur des installations éoliennes de production d’électricité en mer dans une
zone au large de Dunkerque », CRE, Rapport de synthèse, juin 2019.
[2]	 « Éolien offshore: le groupement avec EDF retenu pour le parc de Dunkerque, moins de 50€/MWh », Connaissance des
Énergies, 14-juin-2019. [En ligne]. Disponible sur: https://www.connaissancedesenergies.org/afp/le-groupement-avec-edf-
retenu-pour-le-parc-eolien-de-dunkerque-190614-0. [Consulté le: 23-juin-2019].
[3]	 « Eolien offshore : EDF Renouvelables remporte l’appel d’offres de Dunkerque », Actu-Environnement. [En ligne]. Disponible
sur: https://www.actu-environnement.com/ae/news/eolien-offshore-edf-renouvelables-remporte-appel-offres-dunker-
que-33614.php4. [Consulté le: 23-juin-2019].
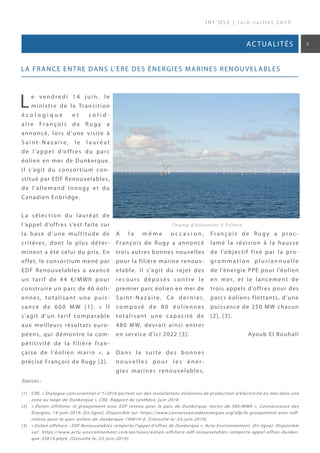
Le ve n d re d i 1 4 j u i n , l e
ministre de la Transition
é c o l o g i q u e e t s o l i d -
a i r e Fr a n ç o i s d e R u g y a
annoncé, lors d’une visite à
S a i n t - N a z a i r e , l e l a u r é a t
de l’appel d’offres du parc
éolien en mer de Dunkerque.
Il s’agit du consortium con-
stitué par EDF Renouvelables,
de l’allemand Innogy et du
Canadien Enbridge.
La sélection du lauréat de
l’appel d’offres s’est faite sur
la base d’une multitude de
critères, dont le plus déter-
minent a été celui du prix. En
effet, le consortium mené par
EDF Renouvelables a avancé
un tarif de 44 €/MWh pour
construire un parc de 46 éoli-
ennes, totalisant une puis-
sance de 600 MW [1]. « Il
s’agit d’un tarif comparable
aux meilleurs résultats euro-
péens, qui démontre la com-
pétitivité de la filière fran-
çaise de l’éolien marin », a
précisé François de Rugy [2].
A l a m ê m e o c c a s i o n ,
François  de Rugy a annoncé
trois autres bonnes nouvelles
pour la filière marine renouv-
elable. Il s’agit du rejet des
recours déposés contre le
premier parc éolien en mer de
S a i nt- N a z a i re. Ce d e r n i e r,
composé de 8 0 éo liennes
totalisant une capacité de
480 MW, devrait ainsi entrer
en service d’ici 2022 [3].
Dans la suite des bonnes
n o u v e l l e s p o u r l e s é n e r-
gies marines renouvelables,
François de Rugy a proc -
lamé la révision à la hausse
de l’objectif fixé par la pro-
g r a m m a t i o n p l u r i a n n u e l l e
de l’énergie PPE pour l’éolien
en mer, et le lancement de
trois appels d’offres pour des
parcs éoliens flottants, d’une
puissance de 250 MW chacun
[2], [3].
Ayoub El Bouhali
Champ d’éoliennes © Pxhere
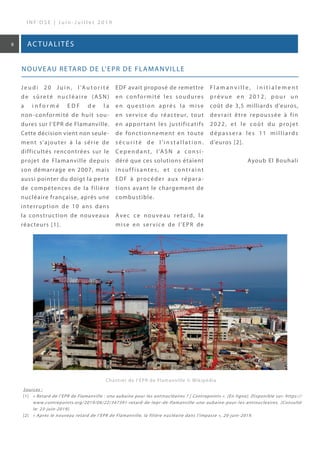
J e u d i 2 0 J u i n , l ’A u t o r i t é
de sûreté nucléaire (ASN)
a i n f o r m é E D F d e l a
non-conformité de huit sou-
dures sur l’EPR de Flamanville.
Cette décision vient non seule-
ment s’ajouter à la série de
difficultés rencontrées sur le
projet de Flamanville depuis
son démarrage en 2007, mais
aussi pointer du doigt la perte
de compétences de la filière
nucléaire française, après une
interruption de 10 ans dans
la construction de nouveaux
réacteurs [1].
EDF avait proposé de remettre
en conformité les soudures
en question après la mise
en service du réacteur, tout
en apportant les justificatifs
de fonctionnement en toute
s é c u r i t é d e l ’i n s t a l l a t i o n .
Cependant, l’ASN a consi-
déré que ces solutions étaient
insuffisantes, et contraint
EDF à procéder aux répara-
tions avant le chargement de
combustible.
Avec ce nouveau retard, la
mise en service de l’EPR de
F l a m a n v i l l e , i n i t i a l e m e n t
p ré v u e e n 2 0 1 2 , p o u r u n
coût de 3,5 milliards d’euros,
devrait être repoussée à fin
2022, et le coût du projet
dépassera les 11 milliards
d’euros [2].
Ayoub El Bouhali
Chantier de l’EPR de Flamanville © Wikipédia
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
8 Actualités
Nouveau retard de l’EPR de Flamanville
Sources :
[1]	 « Retard de l’EPR de Flamanville : une aubaine pour les antinucléaires ? | Contrepoints ». [En ligne]. Disponible sur: https://
www.contrepoints.org/2019/06/22/347391-retard-de-lepr-de-flamanville-une-aubaine-pour-les-antinucleaires. [Consulté
le: 23-juin-2019].
[2]	 « Après le nouveau retard de l’EPR de Flamanville, la filière nucléaire dans l’impasse », 20-juin-2019.
La neutralité carbone en 2050 :
utopie ou réalité ?
Le projet de loi relatif à
l’énergie et au climat, présenté
au Conseil des ministres le
30  avril 2019 par le ministre
de la transition écologique
et solidaire François de Rugy,
et actuellement à l’examen
à l ’A s s e m b l é e n a t i o n a l e ,
reprend l’objectif de neutral-
ité carbone à l’horizon 2050
formulé par N icolas Hulot
dans son « plan climat » de
2017 [1, 2].
Mais qu’entend-on au juste
par neutralité carbone ?
Elle est définie ainsi au sein
de l’ar ticle 4-1 de l’Accord
de Paris : « par venir à un
é q u i l i b re e n t re l e s é m i s -
sions anthropiques par les
sources et les absorptions
anthropiques par les puits de
gaz à effet de serre au cours
de la deuxième moitié du
siècle, sur la base de l’équité,
et dans le contexte du dével-
oppement durable et de la
lutte contre la pauvreté ». [3]
A i n s i , s i o n a p p l i q u e c e
concept à la France, on pour-
rait obtenir la définition sui-
vante : « la neutralité carbone
de la France s’atteindra au
moment où la quantité de gaz
à effet de serre émise chaque
année sur le territoire français
sera équivalente à la quan-
tité de CO2
absorbée par les
« puits de carbone » du terri-
toire » [4].
Au sein de cette définition,
le concept de « puits de
carbone » fait référence aussi
bien à des puits de carbone
naturels (les forêts, les sols,
les océans) qu’à des puits
de carbone technologiques
( c a p t u re d u c a r b o n e p u i s
stockage ou valorisation).
Pour atteindre la neutralité
carbone, il faut donc dans un
premier temps quantifier les
émissions de carbone nation-
ales ainsi que les puits poten-
t i e l s . Le s é m i s s i o n s s o n t
ac tuellement à un niveau
p r o c h e d e 4 5 0 M t CO 2
e q /
an tandis que les puits de
carbone sont de l’ordre de
40 MtCO2
eq/an. Au sein de la
SNBC (Stratégie Nationale Bas
Carbone), on considère qu’il
sera possible de doubler à
l’horizon 2050 le niveau des
puits actuels et d’atteindre
u n n i v e a u d e l ’o r d r e d e
85 MtCO2
eq/an. Ceci signifie
donc que pour atteindre la
neutralité carbone il faudra
d i v i s e r n o s é m i s s i o n s d e
carbone par un facteur 6, bien
plus ambitieux que le facteur
préalablement annoncé [4].
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
9La neutralité carbone en 2050 : utopie ou réalité ?
Devant cet objectif ambitieux
m a i s n é ce s s a i re, d e n o m -
breux acteurs ont commencé
à se mobiliser pour dessiner
les contours de ce que pour-
rait être une France neutre en
carbone à l’horizon 2050.
Nous vous proposons donc
de revenir notamment sur les
résultats de l’étude ZEN 2050
p o r t é e p a r l ’ a s s o c i a t i o n
d e s E n t r e p r i s e s p o u r
l’Environnement (EPE) pour le
compte de 27 de ses membres.
Cette étude a pour objec-
t i f d ’é t a b l i r l a f a i s a b i l i té
de l’objec tif de neutralité
carbone à horizon 2050 et de
mettre en avant les conditions
nécessaires à la réalisation
de cet objectif. Son original-
ité réside dans le fait qu’elle
mêle à la fois les dimen-
sions physiques, techniques,
économiques et sociologiques
du problème, lui permettant
ainsi de dresser un portrait
cohérent et plausible de la
transformation à apporter à
notre société [3].
L’ u n d e s e n s e i g n e m e n t s
majeurs de cette étude est
que l’objectif de neutralité
carbone en 2050 reste atteign-
able même s’il nécessite de
fortes transformations. Ainsi,
la figure suivante reprend la
trajectoire qu’il faudrait suivre
pour y parvenir. En prenant
l ’hypothèse que les puits
de carbone auront atteint
100  MtCO2
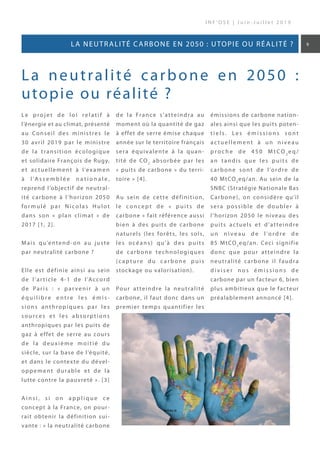
eq/an en 2050, il
faudrait alors réduire les émis-
sions de 4,5 %/an pendant
trente ans, tout en sachant que
sur les vingt-cinq dernières
années la baisse annuelle des
émissions était de l’ordre de
0,5%/an. Cette baisse se répar-
tit sur différents secteurs tels
que le transport domestique,
l’industrie, l’agriculture ou
encore les bâtiments [3].
Les grandes transformations
nécessaires pour atteindre
cet objectif sont résumées
en 14 recommandations au
sein de l’étude ZEN 2050.
Parmi celles-ci, on retrouve
notamment des incitations à
la sensibilisation des popu-
lations par la publicité et par
l’éducation, des encourage-
ments à l’investissement bas
carbone par des taxes et une
fiscalité incitative transpar-
ente et juste, une augmenta-
tion de l’utilisation de la bio-
masse, la rénovation des bâti-
ments, la transition vers des
mobilités propres ainsi qu’une
transformation de notre agri-
culture et de notre alimenta-
tion [3].
L’étude souligne également
le fait que les efforts doivent
être consentis par tous et
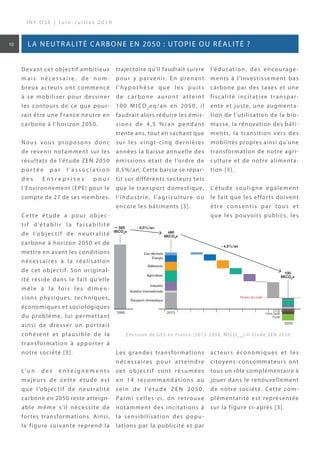
que les pouvoirs publics, les
acteurs économiques et les
citoyens-consommateurs ont
tous un rôle complémentaire à
jouer dans le renouvellement
de notre société. Cette com-
plémentarité est représentée
sur la figure ci-après [3].
Emission de GES en France (2015-2050, MtCO2,eq
) © Etude ZEN 2050
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
10 La neutralité carbone en 2050 : utopie ou réalité ?
Les pouvoirs publics sont
surtout chargés de mettre en
place un cadre réglementaire
cohérent et de motiver les
transformations de la société,
les acteurs économiques sont
eux chargés de fournir des
solutions en adéquation avec
les objectifs de réduction des
émissions et de responsabi-
liser leur communication et
leur marketing et enfin les
consommateurs adoptent des
modes de vie plus durables et
responsables.
Ainsi, d’après cette étude,
l ’atteinte de la neutralité
carbone au sens des émissions
territoriales est possible.
Mais pour atteindre les objec-
tifs de l’Accord de Paris et
maintenir sous les 2°C le
réchauffement climatique il
ne faut pas travailler unique-
ment sur les émissions terri-
toriales. En effet, il faut égale-
m e nt s’e n g a g e r à ré d u i re
l’empreinte carbone des fran-
çais. [5]
L’empreinte carbone des fran-
çais correspond à la somme
des émissions nationales et
des émissions des produits
importés (fabrication, trans-
port et utilisation) et ne tient
pas compte des émissions
des produits exportés. Cette
mesure est bien plus représen-
tative de l’impact réel sur le
climat de nos modes de vie,
mais elle est bien plus diffi-
cile à établir et à contrôler car
elle est fortement impactée
par les émissions à l’étranger
pour lesquelles on ne dispose
p a s to u j o u r s d e d o n n é e s
fiables [5].
Le problème de la réduc -
tion de l’empreinte carbone
des français est évoqué dans
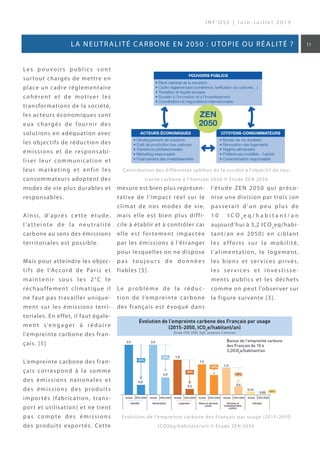
l’étude ZEN 2050 qui préco-
nise une division par trois (on
passerait d’un peu plus de
1 0 t C O 2
e q / h a b i t a n t / a n
aujourd’hui à 3,2 tCO2
eq/habi-
tant/an en 2050) en ciblant
les effor ts sur la mobilité,
l’alimentation, le logement,
les biens et services privés,
les ser vices et investisse -
ments publics et les déchets
comme on peut l’observer sur
la figure suivante [3].
Contribution des différentes sphères de la société à l’objectif de neu-
tralité carbone à l’horizon 2050 © Etude ZEN 2050
Evolution de l’empreinte carbone des Français par usage (2015-2050,
tCO2eq/habitant/an) © Etude ZEN 2050
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
11La neutralité carbone en 2050 : utopie ou réalité ?
Une autre étude réalisée par le
cabinet de conseil Carbone 4
s’intéresse à la responsabil-
ité des différents acteurs de
la société dans la réduction
de l’empreinte carbone des
français.
Cette étude estime que pour
rester en ligne avec les objec-
tifs de l’Accord de Paris il faut
réduire l’empreinte carbone
des français de 80 % d’ici
2050. On passerait donc de
10,8 tCO2
eq/habitant/an en
2017 à 2 tCO2
eq/habitant/an
en 2050.
Ainsi, en considérant des com-
portements « réalistes » des
individus, l’étude s’est atta-
chée à déterminer la part de
la baisse réalisable par des
changements de comporte-
ments et par des investisse -
ments individuels et la part
des réduc tions imputables
à des transformations sys-
témiques de notre société.
Les résultats sont présentés au
sein de la figure suivante [5].
On obser ve donc que les
changements de comporte-
m e n t i n d i v i d u e l s « r é a l -
i s t e s » ( c i r c u i t s c o u r t s ,
a c h a t d ’o c c a s i o n , m o b i l -
ité douce, régime flexitar-
ien, etc.) pèsent pour 10 %
de la baisse nécessaire, les
i nv e s t i s s e m e n t s i n d i v i d u -
els « réalistes » (rénovation
thermique, changement de
chaudière) comptent égale -
ment pour 10 % laissant donc
60 % de la baisse imputables à
l’industrie, à l’agriculture, au
transpor t de marchandises,
aux services publics ou encore
à la production d’énergie [5].
A i n s i s i l e s c h a n g e m e n t s
i n s u f f l é s i n d i v i d u e l l e m e nt
ont un impact non néglige -
able, on se rend bien compte
qu’ils ne sont pas suffisants
pour être en accord avec les
objectifs de Paris. Il apparaît
donc injuste et contre-pro-
ductif de faire peser la respon-
sabilité de la réduction de
l’empreinte carbone unique-
ment sur les individus. L’Etat
et les entreprises doivent
également prendre part à la
transformation systémique
qui s’annonce nécessaire [5].
Dès lors, les citoyens en tant
qu’individus aussi bien que les
entreprises ou l’Etat disposent
d’un potentiel d’action pour
réduire l’empreinte carbone
des français.
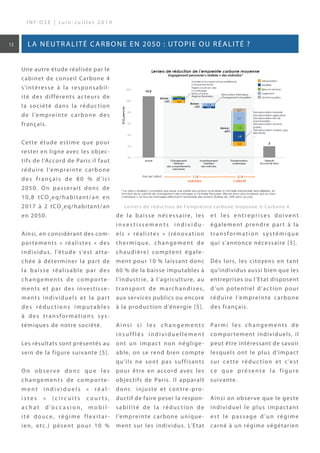
Parmi les changements de
comportement individuels, il
peut être intéressant de savoir
lesquels ont le plus d’impact
sur cette réduction et c’est
ce que présente la figure
suivante.
Ainsi on observe que le geste
individuel le plus impactant
est le passage d’un régime
carné à un régime végétarien
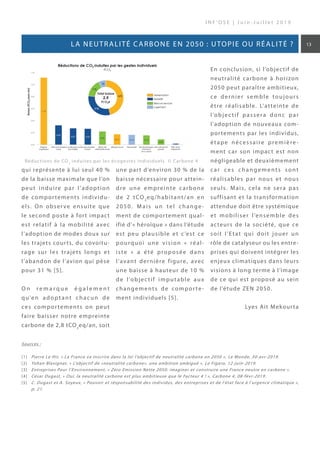
Leviers de réduction de l’empreinte carbone moyenne © Carbone 4
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
12 La neutralité carbone en 2050 : utopie ou réalité ?
Sources :
[1]	 Pierre Le Hir, « La France va inscrire dans la loi l’objectif de neutralité carbone en 2050 », Le Monde, 30-avr-2019.
[2]	 Yohan Blavignat, « L’objectif de «neutralité carbone», une ambition ambiguë », Le Figaro, 12-juin-2019.
[3]	 Entreprises Pour l’Environnement, « Zéro Emission Nette 2050: imaginer et construire une France neutre en carbone ».
[4]	 César Dugast, « Oui, la neutralité carbone est plus ambitieuse que le Facteur 4 ! », Carbone 4, 08-févr-2019.
[5]	 C. Dugast et A. Soyeux, « Pouvoir et résponsabilité des individus, des entreprises et de l’état face à l’urgence climatique »,
p. 21.
qui représente à lui seul 40 %
de la baisse maximale que l’on
peut induire par l’adoption
de comportements individu-
els. On observe ensuite que
le second poste à fort impact
est relatif à la mobilité avec
l’adoption de modes doux sur
les trajets courts, du covoitu-
rage sur les trajets longs et
l’abandon de l’avion qui pèse
pour 31 % [5].
O n r e m a r q u e é g a l e m e n t
qu’en adoptant chacun de
ces comportements on peut
faire baisser notre empreinte
carbone de 2,8 tCO2
eq/an, soit
une part d’environ 30 % de la
baisse nécessaire pour attein-
dre une empreinte carbone
de 2 tCO2
eq/habitant/an en
2050. Mais un tel change -
ment de comportement qual-
ifié d’« héroïque » dans l’étude
est peu plausible et c’est ce
pourquoi une vision « réal-
iste » a été proposée dans
l’avant dernière figure, avec
une baisse à hauteur de 10 %
de l’objectif imputable aux
changements de compor te-
ment individuels [5].
En conclusion, si l’objectif de
neutralité carbone à horizon
2050 peut paraître ambitieux,
ce dernier semble toujours
être réalisable. L’atteinte de
l’objectif passera donc par
l’adoption de nouveaux com-
portements par les individus,
étape nécessaire première -
ment car son impact est non
négligeable et deuxièmement
car ces changements sont
réalisables par nous et nous
seuls. Mais, cela ne sera pas
suffisant et la transformation
attendue doit être systémique
et mobiliser l’ensemble des
acteurs de la société, que ce
soit l’Etat qui doit jouer un
rôle de catalyseur ou les entre-
prises qui doivent intégrer les
enjeux climatiques dans leurs
visions à long terme à l’image
de ce qui est proposé au sein
de l’étude ZEN 2050.
Lyes Ait Mekourta
Réductions de CO2
induites par les écogestes individuels © Carbone 4
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
13La neutralité carbone en 2050 : utopie ou réalité ?
Les véhicules électriques indiens
L’industrie automobile indi-
e n n e e s t a c t u e l l e m e n t
classée quatrième plus grande
au monde et au regard de
sa progression régulière est
destinée à être troisième en
2030 [1]. Le secteur du trans-
port en Inde devrait changer
radicalement dans les années
à venir pour répondre aux
besoins de plus de 1,30 mil-
liard d’habitants. Les modes
de transports actuels et les
infrastructures ne suffiront
pas à moyen terme à satis-
faire la demande énergé -
tique croissante du secteur.
Reconnaissant cet aspect et
faisant face à des niveaux
de pollution alarmants selon
l’organisation mondiale de la
santé [2], le gouvernement
indien a décidé en 2016 de
se lancer dans la course à
l’électrification du transport,
jusqu’alors très dépendant du
pétrole importé. Le gouverne-
ment indien s’est fixé comme
objectif d’électrifier son parc
à 100 % d’ici 2030 et travaille
a u d é v e l o p p e m e n t d ’ u n e
option de mobilité qui soit
« partagée et connectée ». La
préparation d’un avenir vert
pour la mobilité indienne est
envisagée comme solution à
la dépendance énergétique du
pays, puisque Delhi dépendait
à 81 % des marchés extérieurs
pour satisfaire ses besoins
pétroliers en 2018 [3].
Afin de stimuler le secteur,
le gouvernement a décidé de
subventionner les véhicules
électriques. Il a ainsi consacré
9 milliards de roupies en 2015
pour des subventions, contre
100 milliards de roupies en
2018 (près de 1,3 milliard
d’euros) [4]. Néanmoins, le
sous- développement de la
mobilité individuelle en Inde
a poussé le gouvernement à
subventionner le marché de
la mobilité collective con-
trairement à ce qui se passe
RickShaws dans les rues indiennes © pxhere
1. Un rickshaw, aussi appelé trishaw, est un véhicule tricycle utilisé pour le transport de personnes ou de marchandises. On en
distingue deux types, motorisés ou non motorisés. Les rickshaws motorisés sont aussi appelés autorickshaw, le tuk-tuk origi-
naire de Thaïlande en étant un exemple notoire.
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
14 Les véhicules électriques indiens
dans la plupart des pays où
ce sont principalement les
4  roues qui sont subvention-
nées. Les subventions con-
cernent 1  million de deux-
roues, 500  000 RickShaws1
,
7 000 bus et 55 000 voitures,
ces dernières devant être
des taxis ou appartenir à une
flotte.
Le pari fou de l’Inde cache
plusieurs incer titudes. Les
moyens mis en place par le
gouvernement indien sont-
ils à la hauteur des objec-
tifs espérés ? D’un point de
vue économique, à quel coût
l’élec trification des trans-
ports est-elle rendue possi-
ble  ? Une baisse des prix est
un prérequis. L’autre incerti-
tude qui plane sur le projet
indien relève de la fiabilité du
réseau électrique national car
les coupures d’électricité sont
légion dans le pays. Par ail-
leurs, le réseau de stations de
recharge des batteries reste
pour l’heure sous-développé.
Seuls 350 points de recharge
ont été dénombrés, selon le
rapport de Bloomberg New
Energy Finance [5], qui les
estime à 215 000 en Chine.
Dans ce contexte, l’un des
enjeux primordiaux pour les
constructeurs est de savoir
comment le gouvernement
compte développer son réseau
de stations de recharge et
avec quels moyens ?
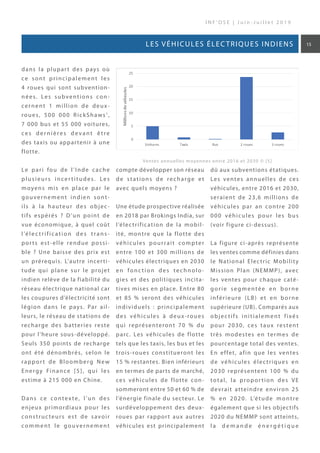
Une étude prospective réalisée
en 2018 par Brokings India, sur
l’électrification de la mobil-
ité, montre que la flotte des
véhicules pourrait compter
entre 100 et 300 millions de
véhicules électriques en 2030
en fonc tion des technolo-
gies et des politiques incita-
tives mises en place. Entre 80
et 85  % seront des véhicules
individuels : principalement
des véhicules à deux-roues
qui représenteront 70 % du
parc. Les véhicules de flotte
tels que les taxis, les bus et les
trois-roues constitueront les
15 % restantes. Bien inférieurs
en termes de parts de marché,
ces véhicules de flotte con-
sommeront entre 50 et 60 % de
l’énergie finale du secteur. Le
surdéveloppement des deux-
roues par rapport aux autres
véhicules est principalement
dû aux subventions étatiques.
Les ventes annuelles de ces
véhicules, entre 2016 et 2030,
seraient de 23,6 millions de
véhicules par an contre 200
000 véhicules pour les bus
(voir figure ci-dessus).
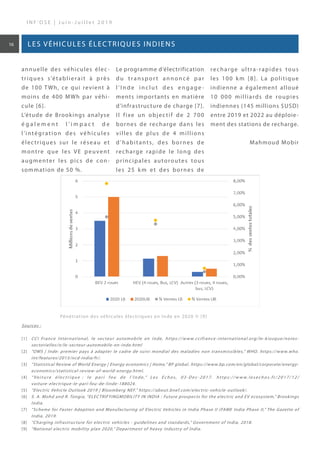
La figure ci-après représente
les ventes comme définies dans
le National Electric Mobility
Mission Plan (NEMMP), avec
les ventes pour chaque caté-
gorie segmentée en borne
inférieure (LB) et en borne
supérieure (UB). Comparés aux
objectifs initialement fixés
pour 2030, ces taux restent
très modestes en termes de
pourcentage total des ventes.
En effet, afin que les ventes
de véhicules électriques en
2030 représentent 100 % du
total, la propor tion des VE
devrait atteindre environ 25
% en 2020. L’étude montre
également que si les objectifs
2020 du NEMMP sont atteints,
l a d e m a n d e é n e r g é t i q u e
Ventes annuelles moyennes entre 2016 et 2030 © [5]
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
15Les véhicules électriques indiens
annuelle des véhicules élec-
triques s’établierait à près
de 100 TWh, ce qui revient à
moins de 400 MWh par véhi-
cule [6].
L’étude de Brookings analyse
é g a l e m e n t l ’ i m p a c t d e
l’intégration des véhicules
électriques sur le réseau et
montre que les VE peuvent
augmenter les pics de con-
sommation de 50 %.
Le programme d’électrification
du transpor t annoncé par
l ’I nde inclut des engage -
ments importants en matière
d’infrastructure de charge [7].
Il fixe un objectif de 2  700
bornes de recharge dans les
villes de plus de 4 millions
d’habitants, des bornes de
recharge rapide le long des
principales autoroutes tous
les 25 km et des bornes de
recharge ultra-rapides tous
les 100 km [8]. La politique
indienne a également alloué
10 000 milliards de roupies
indiennes (145 millions $USD)
entre 2019 et 2022 au déploie-
ment des stations de recharge.
Mahmoud Mobir
Sources :
[1]	 CCI France International, le secteur automobile en inde, https://www.ccifrance-international.org/le-kiosque/notes-
sectorielles/n/le-secteur-automobile-en-inde.html
[2]	 “OMS | Inde: premier pays à adapter le cadre de suivi mondial des maladies non transmissibles,” WHO. https://www.who.
int/features/2015/ncd-india/fr/.
[3]	 “Statistical Review of World Energy | Energy economics | Home,” BP global. https://www.bp.com/en/global/corporate/energy-
economics/statistical-review-of-world-energy.html.
[4]	 “ Vo i t u re é l e c t r i q u e  : l e p a r i fo u d e l ’ I n d e,” Le s E c h o s, 0 3 - D e c - 2 0 1 7 . h t t p s : / / w w w. l e s e c h o s. f r / 2 0 1 7 / 1 2 /
voiture-electrique-le-pari-fou-de-linde-188024.
[5]	 “Electric Vehicle Outlook 2019 | Bloomberg NEF.” https://about.bnef.com/electric-vehicle-outlook/.
[6]	 S. A. Mohd and R. Tongia, “ELECTRIFYINGMOBILITY IN INDIA : Future prospects for the electric and EV ecosystem,” Brookings
India.
[7]	 “Scheme for Faster Adoption and Manufacturing of Electric Vehicles in India Phase II (FAME India Phase II,” The Gazette of
India, 2019.
[8]	 “Charging infrastructure for electric vehicles - guidelines and standards,” Government of India, 2018.
[9]	 “National electric mobility plan 2020,” Department of heavy industry of India.
Pénétration des véhicules électriques en Inde en 2020 © [9]
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
16 Les véhicules électriques indiens
Des friches et parkings reconver-
tis en centrales solaires
Le 24 mai dernier, l’ADEME
p u b l i a i t s o n n o u v e a u
rappor t dans la collec tion
«  Expertises » [1]. Il présente
l e r é s u l t a t d ’ u n e é t u d e
m e n é e e n c o l l a b o r a t i o n
avec Transénergie et Ingéos,
visant à évaluer le gisement
potentiel français des zones
délaissées et parkings pour
le déploiement des centrales
photovoltaïques [2].
Le potentiel estimé s’élève
à 53 GWc, soit six fois plus
que la puissance actuelle -
ment installée en France fin
2018 qui s’établit à environ
8,5 GWc [3].
Pour l’atteinte des objectifs
français de développement
de la filière photovoltaïque,
la nouvelle est réjouissante.
La programmation plurian-
nuelle de l’énergie (PPE) fixe,
en effet, comme objectif une
puissance totale installée de
de 35,6 à 44,5 GW pour 2028
(toiture et sol), ce qui pourrait
être couvert en totalité par ce
gisement de zones laissées à
l’abandon [4].
E n p l u s d ’ u n p o t e n -
t i e l c o n s é q u e n t , c e t y p e
d’installations présente de
nombreux avantages comme
u n c o û t d e l ’é l e c t r i c i t é
produite plus faible que celui
des installations en toiture, et
une absence de concurrence
d’usage comme dans le cas
des zones agricoles.
Sur 300 973 sites détectés,
seulement 17 764 sites ont
été retenus dans le cadre de
l’étude comme un gisement
potentiel. D’après les auteurs,
toutes les zones laissées en
friche ne peuvent pas préten-
dre à une installation photo-
voltaïque, et c’est l’étude des
contraintes qui nous permet
de mesurer tous les enjeux de
tels projets.
Varié té des zones é tudiées
Les sites délaissés étudiés
par l’ADEME sont constitués
d ’a n c i e n n e s m i n e s, c a r r i -
ères et terrils dont l’activité
a cessé mais dont les sur-
faces exploitées restent dis-
ponibles. Les friches indus-
trielles, commerciales, les
anciens sites de stockage des
déchets ou les anciens sites
militaires sont aussi des ter-
rains propices au déploiement
des centrales solaires.
Chaque type de sites présente
différentes contraintes qui
peuvent venir en opposition
avec le déploiement d ’un
projet.
Par exemple, la pollution des
sols et la stabilité du terrain
seront des critères à prendre
en compte pour l’étude d’un
projet photovoltaïque sur
une ancienne mine ou carri-
ère. Il en est de même pour la
présence de substances explo-
sives pour un projet sur un
ancien site militaire.
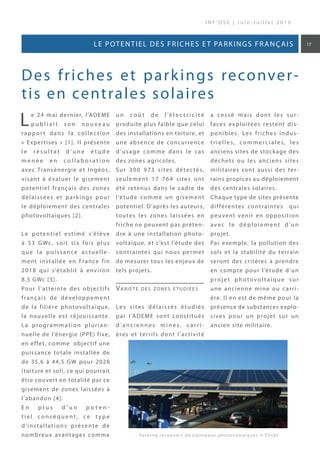
Parking recouvert de panneaux photovoltaïques © Flickr
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
17Le potentiel des friches et parkings français
Cr i t è r e s r é d h i b i t o i r e s o u
handicaps
Fi n a l e m e nt, l e s d i f fé re nt s
critères sont classés selon leur
impact potentiel sur un projet
d’installation photovoltaïque.
Un critère peut être « rédhib-
itoire », c’est le cas des sites
placés en zone inondable,
au cœur d’un parc naturel
régional ou dont la distance
au réseau HTB serait de plus
de 10 km. D’autres critères
peuvent être classés en hand-
icap lourd, moyen, ou léger,
comme la proximité d’un aéro-
port qui nécessiterait alors
des études d’éblouissements.
Un e m é t h o d o lo g i e e n t r o i s
é tapes
L’étude menée par l’ADEME est
réalisée en 3 étapes.
D’abord, les sites potentiels
et leurs surfaces respectives
sont identifiés grâce aux bases
de données BASIAS (anciens
sites industriels et activités de
service), BASOL (sites pollués
ou potentiellement pollués)
et données IGN pour les park-
ings. Pour les sites dont les
coordonnées ont pu être iden-
tifiées, la deuxième étape est
l’application des contraintes
rédhibitoires, la gestion des
doublons et la sélection des
sites effectivement en friche
et pouvant accueillir une
i n s t a l l a t i o n d e p u i s s a n c e
supérieure à 250 kWc. En
troisième étape, l’application
de contraintes handicapantes
réduit la puissance disponible
et donne le résultat du gise-
ment potentiel obtenu.
L’application des contraintes
h a n d i c a p a n t e s e s t r é a l i -
sée de manière probabiliste
et non site par site, ce qui
donne encore toute latitude
aux chefs de projets pour
sélectionner les sites les plus
prometteurs.
Des résultats prome t teurs
Parmi les 17 764 sites retenus,
on compte environ 2/3 de
zones délaissées et 1/3 de
parkings, En puissance install-
able, cependant, les parkings
représentent seulement 7%
du potentiel du fait de leur
superficie plus réduite. Pour
70 % des sites retenus, la puis-
sance installée représenterait
à peine entre 0,5 et 2,5 MWc.
On peut en déduire que les
sur faces mises en jeu, par
rapport à certaines centrales
au sol (> 10 MWc), sont souvent
plus modestes et le coût de
produc tion de l’élec tricité
souvent plus élevé.
La répartition géographique
est aussi étudiée, et bien que
la plupart des départements
français soient dotés d’un
potentiel intéressant (> 100
MWc), la moitié du potentiel
se concentre dans les grands
centres urbains et les anci-
ennes régions industrielles
(Ile-de-France, Nord, Bouches
du Rhône, Gironde, Est).
De s a p p r o f o n d i s s e m e n t s à
pré voir
Le résultat de 53 GWc devrait
é v o l u e r r a p i d e m e n t a v e c
l’amélioration de la méthodol-
ogie et des études de projet
plus poussées. En effet, les
auteurs de l’étude soulignent
la difficulté à établir une liste
de sites délaissés exhaustive,
parce que ne sont recen-
sées ni les zones d’activité
militaire ni celles de trans-
por t (ferroviaire, aéronau-
tique, etc.). Il faut noter que
de nombreux sites répertoriés
seront éliminés par manque
d e co o rd o n n é e s p ré c i s e s.
Pour finir, seule une analyse
des coûts liés à chaque projet
(réhabilitation, mise en sécu-
rité, dépollution) pourra per-
mettre de conclure quant à la
viabilité économique d’une
installation.
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
18 Le potentiel des friches et parkings français
En conclusion, cette annonce très prometteuse doit nous rendre optimistes sur le déploie-
ment à grande échelle de la filière photovoltaïque en France. Pourtant, bien du travail reste
à faire avant de reconvertir les zones délaissées et parkings du pays en centrales de produc-
tion d’énergie renouvelable dernier-cri.
Laura Sobra
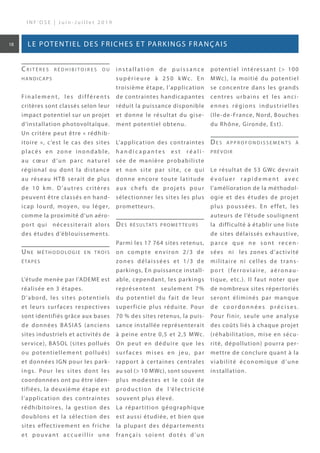
Centrale de Toul- Rosières © EDF Renouvelables
Centrale photovoltaïque de 115 MWc mise en service en 2012 sur une ancienne base mili-
taire (Base aérienne 136 Toul-Rosières très active pendant la seconde guerre mondiale)
Sources :
[1]	 ADEME et Transénergie, « Evaluations du gisement relatif aux zones délaissées et artificialisées propices à l’implantation
de centrales photovoltaïques ». Mars 2019.
[2]	 P. Le Hir, « Les friches et les parkings, terrains potentiels de développement pour l’énergie solaire », 24-mai-2019.
[3]	 RTE, « Bilan Electrique 2018 ». 2019.
[4]	 Ministère de la transition écologique et solidaire, « Stratégie Française pour l’énergie et le climat - Programmation Pluriannuelle
de l’énergie. Projet pour consultation ». Mars 2019.
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
19Le potentiel des friches et parkings français
A l’Ouest : le projet de réseau de gaz
intelligent qui dynamise la transi-
tion énergétique
L e s t r o i s t e r r i t o i r e s
d ’e x p é r i m e n t a t i o n d e c e
système gaz 2.0 – Pays de
Pontivy, Pays de Pouzauges
et Mauges Communauté –
devraient dès 2020 compter
dans leurs réseaux de 50 à
90  % de gaz renouvelable.
Dans certains cas, la produc-
tion de biométhane pour-
rait même excéder la con-
sommation locale. Valoriser
le potentiel énergétique des
territoires en intégrant un
maximum de gaz renouvelable
dans les réseaux représente
un challenge de taille pour les
gestionnaires des réseaux de
transport et de distribution.
Historiquement, le réseau de
gaz a une structure descen-
dante, depuis les quelques
points d’entrée français (ter-
minaux méthaniers et inter-
connexions aux frontières)
jusqu’aux clients finaux. Le
réseau de transpor t, opéré
à haute pression, assure le
transport du gaz des points
d’entrée aux réseaux de dis-
tr ibution (opérés à basse
pression) et à de gros con-
sommateurs industriels. Les
flux de gaz entre le réseau
de transport et le réseau de
distribution sont unidirec-
tionnels, la pression étant
fortement abaissée au poste
de livraison entre les deux
réseaux. Les ac tivités des
gestionnaires de réseaux de
transport et de distribution
La Loi relative à la Transition Énergétique pour la Croissance Verte (LTECV ) de 2015 a fixé
un objectif de 10 % de gaz renouvelable dans la consommation finale de gaz en France à
l’horizon 2030. Forts de cette annonce et soucieux de s’engager dans la transition énergé-
tique, les acteurs de la filière gazière se sont réunis en consortium autour d’un projet initié
par GRTgaz en 2017 : le projet West Grid Synergy. Il s’agit d’un démonstrateur smart grid
d’envergure, visant à préfigurer ce que pourraient être les réseaux de gaz de demain. Il se
décline sur trois territoires en Bretagne et Pays de la Loire, régions présentant un fort poten-
tiel en termes de biométhane, avec de nombreux projets de production et d’injection sur les
réseaux [1].
West Grid Synergy réunit donc le principal gestionnaire de réseaux de transport de gaz fran-
çais, GRTgaz, les gestionnaires de réseaux de distribution GRDF et SOREGIES, les Syndicats
Départementaux d’Énergies du Morbihan (Morbihan Energies), de Vendée (SyDEV ) et du
Maine-et-Loire (SIéML), ainsi que les régions Bretagne et Pays de la Loire.
L’objectif de West Grid Synergy est double : maximiser l’injection de biométhane produit
localement dans les réseaux tout en transformant l’image du gaz en impliquant les citoyens
dans la transition énergétique de leur territoire.
Valoriser le potentiel énergétique des territoires
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
20 West Grid SynergY
restent donc relativement
cloisonnées. Pour répondre au
premier objectif de West Grid
Synergy, à savoir maximiser
l’injection de biométhane sur
les réseaux, il est nécessaire
pour leurs gestionnaires de
repenser le modèle de fonc-
tionnement de ces réseaux
et leur manière de travailler
ensemble.
Les unités de méthanisation
choisissent d’injecter le plus
souvent sur le réseau de dis-
tribution pour des raisons
t e c h n i c o - é c o n o m i q u e s .
Cependant, la consommation
de gaz est très saisonnière,
alors que la production de
biométhane est plutôt con-
stante sur l’année. La capac-
ité du réseau de distribu-
tion étant bien plus limitée
que celle du réseau de trans-
por t, il faut donc dévelop-
per des solutions permet-
tant de maximiser la capacité
d’injection des producteurs et
ainsi limiter l’écrêtement de la
production de gaz vert.
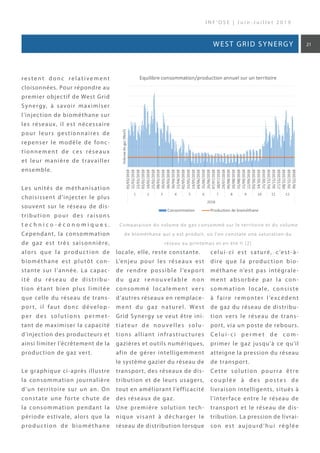
Le graphique ci-après illustre
la consommation journalière
d’un territoire sur un an. On
constate une forte chute de
la consommation pendant la
période estivale, alors que la
production de biométhane
locale, elle, reste constante.
L’enjeu pour les réseaux est
de rendre possible l’export
d u g a z re n o u ve l a b l e n o n
consommé localement vers
d’autres réseaux en remplace-
ment du gaz naturel. West
Grid Synergy se veut être ini-
tiateur de nouvelles solu -
tions alliant infrastructures
gazières et outils numériques,
afin de gérer intelligemment
le système gazier du réseau de
transport, des réseaux de dis-
tribution et de leurs usagers,
tout en améliorant l’efficacité
des réseaux de gaz.
Une première solution tech-
nique visant à décharger le
réseau de distribution lorsque
celui-ci est saturé, c’est-à-
dire que la production bio-
méthane n’est pas intégrale-
ment absorbée par la con-
sommation locale, consiste
à faire remonter l’excédent
de gaz du réseau de distribu-
tion vers le réseau de trans-
port, via un poste de rebours.
C e l u i - c i p e r m e t d e c o m -
primer le gaz jusqu’à ce qu’il
atteigne la pression du réseau
de transport.
Cette solution pourra être
co u p l é e à d e s p o s te s d e
livraison intelligents, situés à
l’interface entre le réseau de
transport et le réseau de dis-
tribution. La pression de livrai-
son est aujourd’hui réglée
Comparaison du volume de gaz consommé sur le territoire et du volume
de biométhane qui y est produit, où l’on constate une saturation du
réseau au printemps et en été © [2]
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
21West Grid SynergY
manuellement l’hiver et l’été
selon les besoins en gaz du
réseau de distribution. Les
postes télé réglés permettront
de régler automatiquement
la pression de livraison en
fonction de l’état du réseau
en aval, et ainsi de stopper
les arrivées de gaz naturel
pour laisser la priorité aux
producteurs de biométhane.
Une instrumentation fine du
réseau avec des capteurs IoT
(Internet of Things) rendra
possible ce pilotage global.
D’autres solutions qui per-
mettraient d’appor ter une
plus grande flexibilité au
réseau sont à l’étude. Il pour-
r a i t s’a g i r, p a r e xe m p l e ,
d’utiliser le stock tampon de
stations d’avitaillement en
Gaz Naturel pour Véhicules
(GNV ) pour décharger le
réseau lorsque celui- ci
est saturé, ou encore des
stockages locaux sur les
sites de méthanisation.
D es postes d ’injec tion
p o u v a n t c o m m u n i -
quer avec les capteurs
situés sur le réseau per-
mettraient une injection
plus intelligente en fonc-
tion de l’état du réseau et
des consommations.
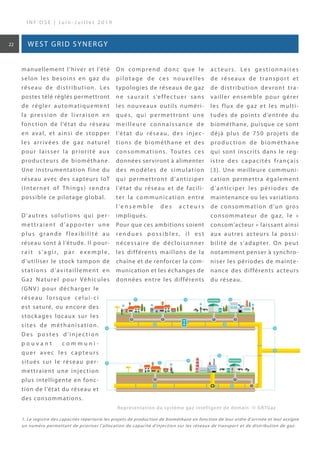
On comprend donc que le
pilotage de ces nouvelles
typologies de réseaux de gaz
ne saurait s’effectuer sans
les nouveaux outils numéri-
ques, qui permettront une
meilleure connaissance de
l’état du réseau, des injec-
tions de biométhane et des
consommations. Toutes ces
données serviront à alimenter
des modèles de simulation
qui permettront d’anticiper
l’état du réseau et de facili-
ter la communication entre
l ’e n s e m b l e d e s a c t e u r s
impliqués.
Pour que ces ambitions soient
re n d u e s p o s s i b l e s, i l e s t
nécessaire de décloisonner
les différents maillons de la
chaîne et de renforcer la com-
munication et les échanges de
données entre les différents
ac teurs. Les gestionnaires
de réseaux de transport et
de distribution devront tra-
vailler ensemble pour gérer
les flux de gaz et les multi-
tudes de points d’entrée du
biométhane, puisque ce sont
déjà plus de 750 projets de
production de biométhane
qui sont inscrits dans le reg-
istre des capacités français
[3]. Une meilleure communi-
cation permettra également
d’anticiper les périodes de
maintenance ou les variations
de consommation d’un gros
consommateur de gaz, le «
consom’acteur » laissant ainsi
aux autres acteurs la possi-
bilité de s’adapter. On peut
notamment penser à synchro-
niser les périodes de mainte-
nance des différents acteurs
du réseau.
Représentation du système gaz intelligent de demain © GRTGaz
1. Le registre des capacités répertorie les projets de production de biométhane en fonction de leur ordre d’arrivée et leur assigne
un numéro permettant de prioriser l’allocation de capacité d’injection sur les réseaux de transport et de distribution de gaz.
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
22 West Grid SynergY
Valoriser le potentiel énergétique des territoires
Conclusion
L’arrivée du gaz renouvelable nécessite de repenser en profondeur le fonctionnement des
réseaux de gaz. Le défi consiste à réussir la transition d’un système où l’injection de gaz
naturel est faite de manière centralisée en quelques points d’entrée sur le territoire français,
vers un système qui voit une multitude de points d’injection de biométhane, dont la produc-
tion est le plus souvent géographiquement éloignée des gros pôles de consommation. Créer
une synergie entre les différents acteurs, décloisonner les activités, s’appuyer sur les nou-
velles technologies du numérique sont des éléments clés pour répondre au challenge lancé
et faire du biométhane un réel vecteur de la transition énergétique française. Le projet West
Grid Synergy apporte des réponses à ce défi en expérimentant des solutions innovantes, avec
pour objectif l’accompagnement et l’accélération de la transition énergétique des territoires.
Dorine JubertieSources :
[1]	 Site internet du projet West Grid Synergy : https://www.westgridsynergy.fr/
[2]	 Étude interne GRTgaz
[3]	 Données biométhane, site internet de GRTgaz : http://www.grtgaz.com/solutions-avenir/grtgaz-solutions-davenir-pour-la-
transition-energetique/le-biomethane-gaz-renouvelable/donnees-biomethane.html
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
23West Grid SynergY
Le deuxième objectif de West
Grid Synergy vise à dynamiser
la transition énergétique des
territoires en impliquant les
citoyens. Le projet ne pourra
réussir que s’il jouit d’une
bonne acceptabilité socié -
tale. La concer tation avec
les territoires est essentielle
pour en identifier les spéci-
ficités et évaluer les impacts
direc ts et indirec ts d ’une
unité de méthanisation sur la
qualité de vie des citoyens,
l’économie ou encore l’image
du territoire. La par ticipa-
tion de syndicats dépar te -
mentaux d’énergie facilite
cette démarche, en créant du
lien entre les territoires et les
acteurs du monde gazier.
L’acceptation des projets passe
notamment par une sensibili-
sation des citoyens aux exter-
nalités créées par la produc-
tion de gaz renouvelable sur
leur territoire. Il s’agit égale-
ment de les impliquer dans
cette démarche de transition
énergétique, par exemple en
mettant en place des collectes
de biodéchets à l’échelle d’un
quartier, et en les incitant à
consommer l’énergie produite
localement via des primes à la
conversion de chaudière fioul
vers des chaudières biogaz ou
à l’achat d’un véhicule roulant
au (bio)GNV.
Un indicateur d’autonomie
énergétique des territoires
sera proposé aux communes
s u r l e s q u e l l e s s e d é ro u l e
l’expérimentation West Grid
Synergy. Il s’agit du ratio entre
le volume de gaz renouvelable
produit sur le territoire et le
volume de gaz qui y est con-
sommé. Ainsi, les collectiv-
ités pourront communiquer
sur l’implication de leur terri-
toire dans la transition éner-
gétique. Cela représente une
information très concrète à
destination des citoyens qui
peut renforcer d ’une par t
leur acceptabilité du projet,
d’autre part encourager leurs
actions en faveur de la transi-
tion écologique.
La hausse du prix réglementé de l’électricité est entrée en vigueur le 1er juin. François de
Rugy, Ministre de la Transition écologique et solidaire, a validé l’augmentation de 5,9 %
du Tarif Réglementé de Vente (TRV ) demandée par la Commission de Régulation de l’Energie
(CRE). Compte tenu du contexte social actuel, une telle mesure est très malvenue d’autant
plus que les salaires augmentent peu (+1,3 % sur la période 2010-2015 selon l’Insee [1]) et
que le taux d’inflation est relativement bas : 1,8 % en 2018 [2] et 1,2 % sur les quatre pre-
miers mois de 2019 [3]. De plus, aucun choc géopolitique majeur n’a eu lieu ; alors qu’est-ce
qui motive une telle décision ?
Comment est fixé le prix de l’électricité en France ?
L a C R E e s t u n e a u t o r i t é
administrative indépendante
chargée de veiller au bon
fonctionnement des marchés
de l’électricité et du gaz en
France. Dans cette mission
d’intérêt général, elle se veut
impar tiale, transparente et
indépendante des gouverne-
ments successifs et des entre-
prises du secteur pour offrir
au consommateur final le mei-
lleur service. C’est donc la CRE
qui est en charge de fixer le
prix de l’électricité, selon une
formule complexe, votée par
le parlement et définie par
plusieurs paramètres : le coût
du transport, le coût de pro-
duction et les cours du marché
de gros de l’électricité. Alors
que le pétrole est taxé à
hauteur de 64 %, le prix du
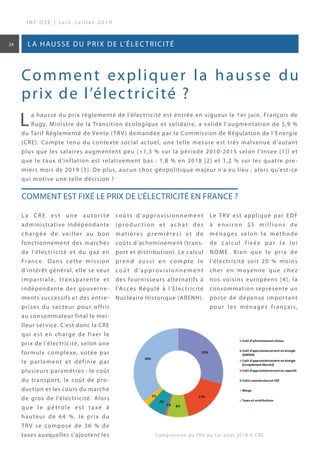
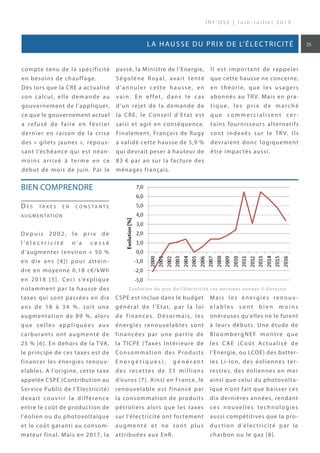
TRV se compose de 36 % de
taxes auxquelles s’ajoutent les
coûts d’approvisionnement
( p ro d u c t i o n e t a c h at d e s
matières premières) et de
coûts d’acheminement (trans-
port et distribution). Le calcul
prend aussi en compte le
coût d ’approvisionnement
des fournisseurs alternatifs à
l’Accès Régulé à l’Electricité
Nucléaire Historique (ARENH).
Le TRV est appliqué par EDF
à e nv i ro n 2 5 m i l l i o n s d e
ménages selon la méthode
de calcul fixée par la loi
NOME. Bien que le prix de
l’électricité soit 20 % moins
cher en moyenne que chez
nos voisins européens [4], la
consommation représente un
poste de dépense important
pour les ménages français,
Composition du TRV au 1er août 2018 © CRE
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
24 La hausse du prix de l’électricité
Comment expliquer la hausse du
prix de l’électricité ?
compte tenu de la spécificité
en besoins de chauffage.
Dès lors que la CRE a actualisé
son calcul, elle demande au
gouvernement de l’appliquer,
ce que le gouvernement actuel
a refusé de faire en février
dernier en raison de la crise
des « gilets jaunes », repous-
sant l’échéance qui est néan-
moins arrivé à terme en ce
début de mois de juin. Par le
passé, la Ministre de l’Energie,
Ségolène Royal, avait tenté
d’annuler cette hausse, en
vain. En effet, dans le cas
d’un rejet de la demande de
la CRE, le Conseil d’Etat est
saisi et agit en conséquence.
Finalement, François de Rugy
a validé cette hausse de 5,9 %
qui devrait peser à hauteur de
83 € par an sur la facture des
ménages français.
Il est important de rappeler
que cette hausse ne concerne,
en théorie, que les usagers
abonnés au TRV. Mais en pra-
tique, les prix de marché
q u e c o m m e rc i a l i s e n t c e r-
tains fournisseurs alternatifs
sont indexés sur le TRV. Ils
devraient donc logiquement
être impactés aussi.
Bien comprendre
D e s ta x e s e n c o n s ta n t e
augmentation
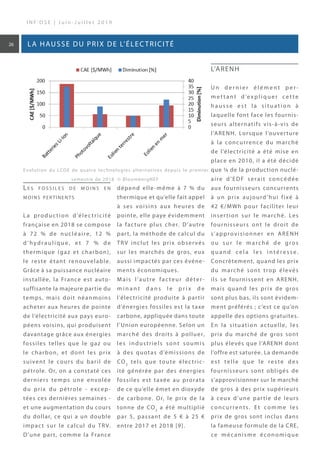
D e p u i s 2 0 0 2 , l e p r i x d e
l ’é l e c t r i c i t é n ’ a c e s s é
d’augmenter (environ + 50 %
en dix ans [4]) pour attein-
dre en moyenne 0,18 c€/kWh
en 2018 [5]. Ceci s’explique
notamment par la hausse des
taxes qui sont passées en dix
ans de 18 à 34 %, soit une
augmentation de 89 %, alors
que celles appliquées aux
carburants ont augmenté de
25 % [6]. En dehors de la TVA,
le principe de ces taxes est de
financer les énergies renouv-
elables. A l’origine, cette taxe
appelée CSPE (Contribution au
Service Public de l’Electricité)
devait couvrir la différence
entre le coût de production de
l’éolien ou du photovoltaïque
et le coût garanti au consom-
mateur final. Mais en 2017, la
CSPE est inclue dans le budget
général de l’Etat, par la loi
de finances. Désormais, les
énergies renouvelables sont
financées par une partie de
la TICPE ( Taxes Intérieure de
Consommation des Produits
E n e r g é t i q u e s ) , g é n é r a n t
des recettes de 33 millions
d’euros [7]. Ainsi en France, le
renouvelable est financé par
la consommation de produits
pétroliers alors que les taxes
sur l’électricité ont fortement
augmenté et ne sont plus
attribuées aux EnR.
M ais les énergies renouv-
e l a b l e s s o n t b i e n m o i n s
onéreuses qu’elles ne le furent
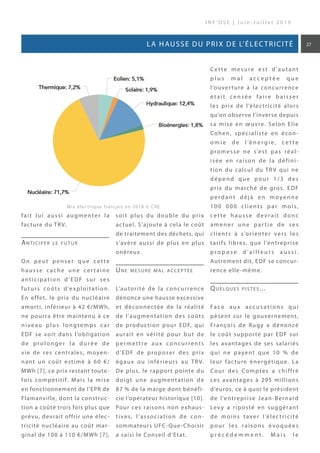
à leurs débuts. Une étude de
BloombergNEF montre que
les CAE (Coût Actualisé de
l’Energie, ou LCOE) des batter-
ies Li-Ion, des éoliennes ter-
restres, des éoliennes en mer
ainsi que celui du photovolta-
ïque n’ont fait que baisser ces
dix dernières années, rendant
ces nouvelles technologies
aussi compétitives que la pro-
duction d’électricité par le
charbon ou le gaz [8].
Evolution du prix de l’électricité ces dernièes années © Eurostat
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
25La hausse du prix de l’électricité
Le s f o s s i l e s d e m o i n s e n
moins per tinents
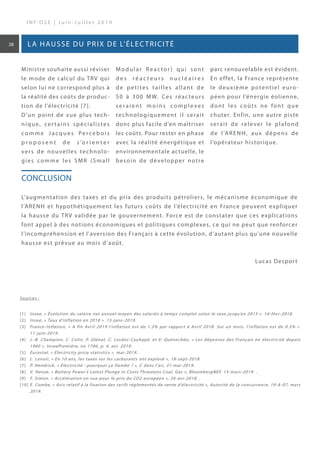
La production d’électricité
française en 2018 se compose
à 72 % de nucléaire, 12 %
d ’hydraulique, et 7 % de
thermique (gaz et charbon),
le reste étant renouvelable.
Grâce à sa puissance nucléaire
installée, la France est auto-
suffisante la majeure partie du
temps, mais doit néanmoins
acheter aux heures de pointe
de l’électricité aux pays euro-
péens voisins, qui produisent
davantage grâce aux énergies
fossiles telles que le gaz ou
le charbon, et dont les prix
suivent le cours du baril de
pétrole. Or, on a constaté ces
derniers temps une envolée
du prix du pétrole - excep-
tées ces dernières semaines -
et une augmentation du cours
du dollar, ce qui a un double
impact sur le calcul du TRV.
D’une part, comme la France
dépend elle-même à 7 % du
thermique et qu’elle fait appel
à ses voisins aux heures de
pointe, elle paye évidemment
la facture plus cher. D’autre
part, la méthode de calcul du
TRV inclut les prix observés
sur les marchés de gros, eux
aussi impactés par ces événe-
ments économiques.
Mais l’autre facteur déter-
m i n a n t d a n s l e p r i x d e
l’électricité produite à partir
d’énergies fossiles est la taxe
carbone, appliquée dans toute
l’Union européenne. Selon un
marché des droits à polluer,
les industriels sont soumis
à des quotas d’émissions de
CO2
tels que toute électric-
ité générée par des énergies
fossiles est taxée au prorata
de ce qu’elle émet en dioxyde
de carbone. Or, le prix de la
tonne de CO2
a été multiplié
par 5, passant de 5 € à 25 €
entre 2017 et 2018 [9].
L’ARENH
U n d e r n i e r é l é m e n t p e r-
m ettant d ’expliq u er cet te
h a u s s e e s t l a s i t u at i o n à
laquelle font face les fournis-
seurs alternatifs vis-à-vis de
l’ARENH. Lorsque l’ouverture
à la concurrence du marché
de l’électricité a été mise en
place en 2010, il a été décidé
que ¼ de la production nuclé-
aire d’EDF serait concédée
aux fournisseurs concurrents
à un prix aujourd’hui fixé à
42 €/MWh pour faciliter leur
insertion sur le marché. Les
fournisseurs ont le droit de
s’approvisionner en ARENH
ou sur le marché de gros
q u a n d ce l a l e s i nté re s s e.
Concrètement, quand les prix
du marché sont trop élevés
ils se fournissent en ARENH,
mais quand les prix de gros
sont plus bas, ils sont évidem-
ment préférés ; c’est ce qu’on
appelle des options gratuites.
En la situation actuelle, les
prix du marché de gros sont
plus élevés que l’ARENH dont
l’offre est saturée. La demande
est telle que le reste des
fournisseurs sont obligés de
s’approvisionner sur le marché
de gros à des prix supérieurs
à ceux d’une partie de leurs
concurrents. Et comme les
prix de gros sont inclus dans
la fameuse formule de la CRE,
ce mécanisme économique
Evolution du LCOE de quatre technologies alternatives depuis le premier
semestre de 2018 © BloombergNEF
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
26 La hausse du prix de l’électricité
Mix électrique français en 2018 © CRE
fait lui aussi augmenter la
facture du TRV.
Anticiper le futur
On peut penser que cette
hausse cache une cer taine
anticipation d’EDF sur ses
futurs coûts d’exploitation.
En effet, le prix du nucléaire
amorti, inférieur à 42 €/MWh,
ne pourra être maintenu à ce
niveau plus longtemps car
EDF se voit dans l’obligation
de prolonger la durée de
vie de ses centrales, moyen-
nant un coût estimé à 60 €/
MWh [7], ce prix restant toute-
fois compétitif. Mais la mise
en fonctionnement de l’EPR de
Flamanville, dont la construc-
tion a coûté trois fois plus que
prévu, devrait offrir une élec-
tricité nucléaire au coût mar-
ginal de 100 à 110 €/MWh [7],
soit plus du double du prix
actuel. S’ajoute à cela le coût
de traitement des déchets, qui
s’avère aussi de plus en plus
onéreux.
Une mesure mal acceptée
L’autorité de la concurrence
dénonce une hausse excessive
et déconnectée de la réalité
de l’augmentation des coûts
de production pour EDF, qui
aurait en vérité pour but de
permettre aux concurrents
d’EDF de proposer des prix
égaux ou inférieurs au TRV.
De plus, le rapport pointe du
doigt une augmentation de
87 % de la marge dont bénéfi-
cie l’opérateur historique [10].
Pour ces raisons non exhaus-
tives, l’association de con-
sommateurs UFC-Que-Choisir
a saisi le Conseil d’Etat.
Cette mesure est d’autant
p l u s m a l a c c e p t é e q u e
l’ouverture à la concurrence
était cens ée f aire bai sser
les prix de l’électricité alors
qu’on observe l’inverse depuis
sa mise en œuvre. Selon Elie
Cohen, spécialiste en écon-
o m i e d e l ’é n e r g i e , c e t t e
promesse ne s’est pas réal-
isée en raison de la défini-
tion du calcul du TRV qui ne
dépend que pour 1/3 des
prix du marché de gros. EDF
perdant déjà en moyenne
100  000 clients par mois,
cette hausse devrait donc
amener une par tie de ses
clients à s’orienter vers les
tarifs libres, que l’entreprise
p r o p o s e d ’ a i l l e u r s a u s s i .
Autrement dit, EDF se concur-
rence elle-même.
Quelques pistes...
Fa ce a u x a cc u s a t i o n s q u i
pèsent sur le gouvernement,
François de Rugy a dénoncé
le coût supporté par EDF sur
les avantages de ses salariés
qui ne payent que 10 % de
leur facture énergétique. La
Cour des Comptes a chiffré
ces avantages à 295 millions
d’euros, ce à quoi le président
de l’entreprise Jean-Bernard
Levy a riposté en suggérant
de moins taxer l’électricité
pour les raisons évoquées
p r é c é d e m m e n t . M a i s l e
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
27La hausse du prix de l’électricité
Ministre souhaite aussi réviser
le mode de calcul du TRV qui
selon lui ne correspond plus à
la réalité des coûts de produc-
tion de l’électricité [7].
D’un point de vue plus tech-
nique, cer tains spécialistes
co m m e J a cq u e s Pe rce b o i s
p r o p o s e n t d e s ’o r i e n t e r
vers de nouvelles technolo-
gies comme les SMR (Small
Modular Reac tor) qui sont
d e s r é a c t e u r s n u c l é a i r e s
de petites tailles allant de
50 à 300 MW. Ces réacteurs
seraient m o ins co m plexes
technologiquement il serait
donc plus facile d’en maîtriser
les coûts. Pour rester en phase
avec la réalité énergétique et
environnementale actuelle, le
besoin de développer notre
parc renouvelable est évident.
En effet, la France représente
le deuxième potentiel euro-
péen pour l’énergie éolienne,
dont les coûts ne font que
chuter. Enfin, une autre piste
serait de relever le plafond
de l’ARENH, aux dépens de
l’opérateur historique.
L’augmentation des taxes et du prix des produits pétroliers, le mécanisme économique de
l’ARENH et hypothétiquement les futurs coûts de l’électricité en France peuvent expliquer
la hausse du TRV validée par le gouvernement. Force est de constater que ces explications
font appel à des notions économiques et politiques complexes, ce qui ne peut que renforcer
l’incompréhension et l’aversion des Français à cette évolution, d’autant plus qu’une nouvelle
hausse est prévue au mois d’août.
Lucas Desport
Conclusion
Sources :
[1]	 Insee, « Évolution du salaire net annuel moyen des salariés à temps complet selon le sexe jusqu’en 2015 ». 14-févr-2018.
[2]	 Insee, « Taux d’inflation en 2018 ». 15-janv-2019.
[3]	 France-Inflation, « A fin Avril 2019 l’inflation est de 1.3% par rapport à Avril 2018. Sur un mois, l’inflation est de 0.3% ».
11-juin-2019.
[4]	 J.-B. Champion, C. Colin, P. Glénat, C. Lesdos-Cauhapé, et V. Quénechdu, « Les dépenses des Français en électricité depuis
1960 », InseePremière, no 1746, p. 4, avr. 2019.
[5]	 Eurostat, « Electricity price statistics », mai-2019. .
[6]	 L. Lenoir, « En 10 ans, les taxes sur les carburants ont explosé », 18-sept-2018.
[7]	 P. Hendrick, « Electricité : pourquoi ça flambe ? », C dans l’air, 31-mai-2019.
[8]	 V. Henze, « Battery Power’s Latest Plunge in Costs Threatens Coal, Gas », BloombergNEF, 15-mars-2019. .
[9]	 F. Simon, « Accélération en vue pour le prix du CO2 européen », 26-avr-2018. .
[10]	E. Combe, « Avis relatif à la fixation des tarifs réglementés de vente d’électricité », Autorité de la concurrence, 19-A-07, mars
2019.
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
28 La hausse du prix de l’électricité
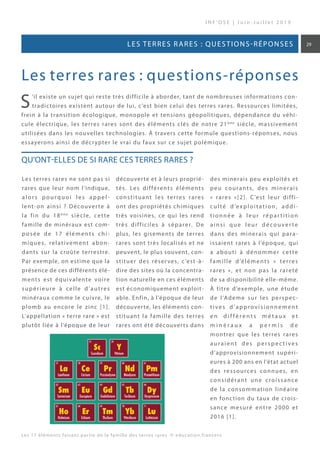
S’il existe un sujet qui reste très difficile à aborder, tant de nombreuses informations con-
tradictoires existent autour de lui, c’est bien celui des terres rares. Ressources limitées,
frein à la transition écologique, monopole et tensions géopolitiques, dépendance du véhi-
cule électrique, les terres rares sont des éléments clés de notre 21ème
siècle, massivement
utilisées dans les nouvelles technologies. À travers cette formule questions-réponses, nous
essayerons ainsi de décrypter le vrai du faux sur ce sujet polémique.
Les terres rares ne sont pas si
rares que leur nom l’indique,
alors pourquoi les appel-
lent-on ainsi ? Découverte à
la fin du 18ème
siècle, cette
famille de minéraux est com-
posée de 17 éléments chi-
miques, relativement abon-
dants sur la croûte terrestre.
Par exemple, on estime que la
présence de ces différents élé-
ments est équivalente voire
supérieure à celle d’autres
minéraux comme le cuivre, le
plomb au encore le zinc [1].
L’appellation « terre rare » est
plutôt liée à l’époque de leur
découverte et à leurs proprié-
tés. Les différents éléments
constituant les terres rares
ont des propriétés chimiques
très voisines, ce qui les rend
très difficiles à séparer. De
plus, les gisements de terres
rares sont très localisés et ne
peuvent, le plus souvent, con-
stituer des réserves, c’est-à-
dire des sites où la concentra-
tion naturelle en ces éléments
est économiquement exploit-
able. Enfin, à l’époque de leur
découverte, les éléments con-
stituant la famille des terres
rares ont été découverts dans
des minerais peu exploités et
peu courants, des minerais
« rares »[2]. C’est leur diffi-
culté d’exploitation, addi-
tionnée à leur répar tition
ainsi que leur découver te
dans des minerais qui para-
issaient rares à l’époque, qui
a abouti à dénommer cette
famille d’éléments « terres
rares », et non pas la rareté
de sa disponibilité elle-même.
À titre d’exemple, une étude
de l’Ademe sur les perspec-
tives d’approvisionnement
e n d i f f é r e n t s m é t a u x e t
m i n é r a u x a p e r m i s d e
montrer que les terres rares
auraient des perspec tives
d’approvisionnement supéri-
eures à 200 ans en l’état actuel
des ressources connues, en
considérant une croissance
de la consommation linéaire
en fonction du taux de crois-
sance mesuré entre 2000 et
2016 [1].
Qu’ont-elles de si rare ces terres rares ?
Les 17 éléments faisant partie de la famille des terres rares © education.francetv
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
29Les terres rares : questions-réponses
Les terres rares : questions-réponses
Effectivement, les « terres rares » font partie de la même famille de métaux.
On les appelleterres,mais ça reste bien des métaux non?
Non, il existe une grande con-
fusion autour des terres rares.
Il faut bien veiller à disso-
cier terres rares de métaux
rares. Ces derniers sont une
famille de métaux dont la
concentration sur la croûte
terrestre est peu abondante
( <   0 , 1 % o u i n fé r i e u re à
1000  ppm) [1] et qui présen-
tent des risques d’épuisement
de leurs gisements à moyen
terme. Il s’agit, par exemple,
du plomb, cuivre, zinc, nickel,
co b a l t , m o l y b d è n e, t u n g -
stène… Dans la famille des
métaux, on retrouve ainsi les
métaux abondants (silicium,
calcium, sodium), les métaux
rares et les métaux très rares
(or, argent, platine, etc.). À
titre d’exemple, les terres
rares à l’état naturel se trou-
vent très souvent associées
aux métaux abondants, c’est
ce qui rend leur extraction
compliquée [3].
Mais est-ce que ce sont vraiment des métaux rares ?
Pourquoi en parle-t-on tant ? A quoi ça sert ?
Les terres rares dopent les
nouvelles technologies du
numérique mais aussi celles
de la transition énergétique.
Pour résumer, elles sont indis-
pensables à de nombreuses
technologies que nous utili-
sons quotidiennement : télé-
phone, ordinateur, télévi -
sion… Sans ces métaux, on
ne pourrait pas avoir de télé-
phones portables aussi fins
et des écrans d’aussi grande
qualité [11]. Les terres rares
ont des propriétés magné -
tiques remarquables, c ’est
pourquoi on les utilise pour
fabriquer les aimants perma-
nents les plus per formants.
On retrouve ces aimants dans
les moteurs électriques et
notamment dans les éoli-
ennes, où ils représentent à
eux seuls 20 % du tonnage [6].
Leurs propriétés spectrales en
font des éléments clés pour la
fabrication de nos lasers ou
autres luminophores. Enfin,
leurs propriétés catalytiques
sont très utilisées dans le
domaine des hydrocarbures
lourds lors du processus de
craquage. Sur la figure ci-
dessous, on peut se rendre
compte de la diversité de
leurs domaines d’utilisation.
Les différentes utilisations en % de leur consommation en tonnage © brgm [6]
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
30 Les terres rares : questions-réponses
Pourquoi sont-elles autant critiquées ?
Les terres rares, comme je
l’ai dit précédemment, sont
très difficiles à extraire, car
s o u v e n t t r è s m é l a n g é e s .
Les méthodes d’ex trac tion
sont ainsi très énergivores
mais présentent surtout des
r isques environnementaux
i m p o r t a n t s. Le p r o c e s s u s
d’extraction peut être divisé
en 3 étapes : l’extraction, le
plus souvent dans des mines
à ciel ouvert, le broyage des
minerais en poudre fine et la
séparation des terres rares du
reste du minerai. Pour cette
étape de séparation, la tech-
nique utilisée est une tech-
nique dite de flottation, qui
nécessite de grandes quanti-
tés d’eau et de produits chi-
miques. Elle per met ainsi
de passer d’une concentra-
tion en terres rares de 10 %
à 30-70 % mais elle produit
aussi de grandes quantités
de résidus, sorte de mélange
d’eau, de produits chimiques
et de métaux lourds [7]. S’il
n’existe pas de normes envi-
ronnementales strictes, ces
substances sont générale -
ment abandonnées ou stock-
ées avec plusieurs risques :
pollution des sols et de l’eau,
rejet de substances radioac-
tives (émissions de thorium,
p a r e x e m p l e ) … D e p l u s ,
l’extraction à ciel ouvert pro-
voque des pollutions de l’air
et une destruction de la végé-
tation naturelle et des terres
agricoles aux alentours. Bien
s û r, i l s e r a i t p o s s i b l e d e
limiter les dommages avec
des normes environnementa-
les strictes, le problème est
que le pays dominant la pro-
duction mondiale, la Chine, a
une politique environnemen-
tale plutôt souple autour des
terres rares. La situation pour-
rait cependant changer, car la
Chine semble vouloir investir
dans la recherche pour une
production plus propre des
terres rares [8] !
Alors pas forcément. Tout
d’abord, pour les batteries,
cet argument n’est presque
plus d’actualité étant donné
que les batteries concernées
sont les batteries NiMH. Leur
électrode négative est consti-
tuée d’un alliage lanthane -
pentanickel, et le lanthane
est un métal appartenant aux
terres rares [9]. Mais ces bat-
teries sont aujourd’hui dépas-
sées par la technologie lith-
ium-ion, qui n’incorpore plus
de terres rares. Bien sûr cette
technologie utilise du lithium,
du cobalt et du nickel qui eux
aussi posent de nombreux pro-
blèmes, mais notre discussion
porte sur les terres rares. En
revanche, les véhicules élec-
triques ne sont pas les seuls
à blâmer : les véhicules ther-
miques embarquent au sein
de leurs pots d’échappement
des terres rares comme les
catalyseurs pour traiter les
fumées qui représentent 6 %
du tonnage des terres rares
[6] ! Enfin, bien sûr, la batterie
n’est pas le seul composant
utilisant des terres rares dans
un véhicule électrique. Les
moteurs des véhicules sont
équipés d ’aimants per ma-
nents permettant de créer le
champ magnétique.
Je comprends mieux pourquoi tout le monde critique ma voiture
électrique, particulièrement abondante en terres rares, à cause
des batteries…
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
31Les terres rares : questions-réponses
Quid des renault zoé ?
Elle utilise un moteur qui n’embarque pas d’aimants permanents mais une bobine d’excitation
à la place [10]. L’industrie de l’automobile électrique essaie d’innover pour dépendre de moins
en moins des terres rares. Le véhicule électrique pourrait y contribuer.
La chineva-t-elle dominer le monde grâce à ces ressources ?
Il faut reconnaître que ce n’est pas la question la plus facile à éclairer tant elle implique des
enjeux géopolitiques conséquents. Reste quand-même qu’actuellement, le problème de la
dépendance est bien présent, en plus du problème environnemental.
Mais pourtant, la chine gère la totalité de la production et des
réserves
Pas exactement. Pour répon-
dre à cette question basons-
nous purement et simple -
ment sur les chiffres. Sur
l’année 2018, l’US Geological
Survey comptabilisait 120 kt
de terres rares produites par
la Chine, représentant environ
74 % de la production mon-
diale, en baisse par rapport à
2017 quand la Chine représen-
tait 80 % de la production [5].
Bien sûr, on ne peut extrapoler
une tendance à partir de deux
années d’observation mais à
partir des chiffres de l’USGS,
nous pouvons nous intéresser
a u x ré s e r ve s co n n u e s. L à
encore, la Chine est première
en termes de ressource avec
39  % des ressources mondia-
les, mais elle n’est cependant
plus en position ultra domi-
nante comparativement à sa
position pour la production.
Par exemple, le Brésil et le
Vietnam détiennent chacun
environ 20 % des ressources
mondiales, et d’autres pays
comme la Russie et l’Inde ont
leur mot à dire avec respec-
tivement 11 % et 6 % de
réserves détenues.
Part de la production et des réserves de terres rares de différents pays © USGS
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
32 Les terres rares : questions-réponses
Alors pourquoi la chine est-elle en situation de quasi-monopole
alors qu’il existe des réserves dans d’autres pays du monde ?
R e p r e n o n s l ’ h i s t o i r e d e
l’industrialisation des terres
rares. À l’origine, c’étaient
les États-Unis qui dominaient
la production. À partir de la
moitié du 20ème siècle, des
scientifiques américains à la
recherche d’uranium, dans
le contexte bien connu de la
guerre froide, tombèrent sur
ce qui devint l’un des plus
importants gisements améri-
cain (et mondial à l’époque)
de terres rares : Mountain
Pass. Les américains restèrent
leader de la production de
terres rares jusqu’aux années
8 0 [ 4 ] , ave c u n e p ro d u c -
tion fournissant 100 % de la
demande américaine et un
tiers de la demande mon-
diale. Découvrant le poten-
tiel que leurs ter res ren-
fermaient et inspirés par la
réussite des américains, les
chinois lancèrent une poli-
tique massive de recherche
et développement dans le
domaine de l’extraction et de
la production de terres rares.
La personne la plus embléma-
tique de la montée en com-
pétences de la Chine fut le
p ro fe s s e u r Xu G u a n g x i a n ,
appelé en Chine « le père
des terres rares ». Il se lança
activement dans la recherche
de méthodes d’extraction et
milita auprès du gouverne-
ment pour obtenir plus de
fonds et de moyens pour
développer la recherche fon-
damentale autour du sujet.
Au to u r d e s a n n é e s 8 0 , i l
réussit à mettre au point
une méthode d’extraction et
de purification à l’aide de
solvants, moins coûteuse et
beaucoup plus compétitive
que la méthode par extrac-
tion d’ions que le reste du
monde employait. La Chine
pris ainsi une grande lon-
gueur d’avance sur les autres
pays, qui fut accélérée par une
politique d’aide publique aux
entreprises chinoises de pro-
duction de terres rares. Ainsi,
a l o r s q u e l e s e n t re p r i s e s
américaines devaient sup -
porter l’intégralité des coûts,
l e s e n t r e p r i s e s c h i n o i s e s
pouvaient réaliser des prêts
auprès des banques d’Etat
pour couvrir leurs coûts. Il
s’en est ainsi suivi une explo-
sion de la production chi-
noise : 40 % d’augmentation
par an entre 1980 et 1990 ! Les
chinois exportèrent ainsi mas-
sivement à l’international et
à des prix très bas. Les mines
étrangères, dont les mines
américaines, fermèrent tour
après tour, Mountain Pass
ferma en 2002 : la Chine se
construisit un quasi-mono -
pole. Actuellement, la Chine
poursuit sa domination car
elle continue de produire à
bas coût, ce qui est dû à une
t e c h n i q u e m a î t r i s é e m a i s
aussi à une politique envi-
r o n n e m e n t a l e b e a u c o u p
moins restrictive que celle des
autres pays…
Va-t-on réussir à être moins dépendants de la chine ?
Des solutions existent, de nombreux pays comme le Japon, les États-Unis ou encore l’UE cher-
chent à réduire leur dépendance vis-à-vis de la Chine. Les principaux leviers d’action pour
réduire cette dépendance sont la recherche de nouvelles sources d’approvisionnement et,
comme nous l’avons vu précédemment, il en existe dans le monde. Le problème majeur est
la compétitivité face à la Chine et les prix très bas de ses métaux. Mais cela pourrait changer,
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
33Les terres rares : questions-réponses
car la Chine commence à progresser en matière de restrictions environnementales, ce qui
pourrait se répercuter sur le coût. De plus, la Chine aura de plus en plus besoin de terres rares
pour fabriquer des technologies destinées à sa propre consommation et aura peut-être ten-
dance à vouloir garder des réserves pour elle-même, ce qui libérera des opportunités pour
les autres pays. Enfin, les pays dépendants commencent à libérer de nombreux fonds pour
investir dans la recherche et le développement autour du recyclage [4].
Va-t-on réussir à être moins dépendants de la chine ?
Il est difficile de répondre à cette question, seul l’avenir nous le dira. Il faut quand même
avouer que la Chine possède de solides avantages. Mais des solutions existent, et même la
Chine pourrait changer ses méthodes pour devenir plus respectueuse de l’environnement.
L’incertitude reste néanmoins grande, et rares sont ceux qui pourraient dire quel sera l’avenir
de ces terres !
Maxence Toulot
Sources :
[1]	 G. Alain, « L’ÉPUISEMENT DES MÉTAUX ET MINÉRAUX : FAUT-IL S’INQUIÉTER ? », p. 23.
[2]	 « Les terres rares, et après ? », CNRS Le journal. [En ligne]. Disponible sur: https://lejournal.cnrs.fr/billets/les-terres-rares-
et-apres. [Consulté le: 23-juin-2019].
[3]	 D. Dahl, « La grande bataille des métaux rares », p. 5.
[4]	 R. KASSE, « LA CHINE ET LES TERRES RARES Un enjeu (géo)politique, social et environnemental », avr. 2017.
[5]	 U.S.Geological Survey, « MINERAL COMMODITY SUMMARIES 2019 », 2019.
[6]	 A. De Pas, « LES TERRES RARES », p. 7, 2017.
[7]	 Eco Info CNRS, « Quels impacts ? – EcoInfo », 2012. [En ligne]. Disponible sur: https://ecoinfo.cnrs.fr/2010/08/06/4-quels-
impacts/. [Consulté le: 27-juin-2019].
[8]	 Eco Info CNRS, « Évolution des politiques environnementales en Chine – EcoInfo ». [En ligne]. Disponible sur: https://ecoinfo.
cnrs.fr/2011/03/17/6-evolution-des-politiques-environnementales-en-chine/. [Consulté le: 27-juin-2019].
[9]	 Automobile Propre, « Véhicules électriques et terres rares : un florilège de fake news », Automobile Propre, 14-févr-2018. .
[10]	[Expet VE, « Technologie Groupe Motopropuleur de Voiture Electrique », 2014. [En ligne]. Disponible sur: https://www.expert-
ve.fr/moteur-onduleur-ve.html. [Consulté le: 27-juin-2019].
[11]	ISF SystExt, « Des métaux dans mon smartphone ? | ISF SystExt », Ingénieurs sans frontières - Systèmes extractifs et environne-
ments, 06-mai-2017. [En ligne]. Disponible sur: http://www.isf-systext.fr/node/968. [Consulté le: 27-juin-2019].
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
34 Les terres rares : questions-réponses
Le conflit opposant la Chine
aux États-Unis depuis de
nombreux mois ne cesse de
s’intensifier [1] et ne semble
pas être proche d’arriver à
son terme. Ses conséquences
se font ressentir dans les
économies des deux pays et
notamment dans le secteur
énergétique.
Les États-Unis enregistrent
une croissance impor tante
de leur économie depuis le
début de l’année (3,2 %) [2],
et le secteur de l’énergie est
un moteur important de cette
croissance. En outre, presque
un tiers de l’économie améri-
caine dépend des échanges
c o m m e r c i a u x [ 3 ] . A i n s i ,
l’explosion de l’exploitation
du pétrole de schiste aux
Etats-Unis (la production de
pétrole dépasse cette année
le record de 1970 de 9,6 mil-
lions de barils journaliers)
a largement contribué à cet
essor économique, puisque le
pays est devenu récemment
expor tateur net de pétrole
et de gaz naturel liquéfié. En
face, la Chine, qui connaît un
incroyable développement
économique, présente une
demande qui croit exponenti-
ellement et constitue dès lors
un débouché de choix pour
les producteurs américains.
Cependant, la mise en place
de tarifs protectionnistes et
les joutes commerciales que
se livrent les deux pays pour-
raient constituer un frein à
leur croissance respective.
« Les représailles de la Chine
vont frapper par ticulière -
ment durement l’industrie
é n e rg é t i q u e a m é r i c a i n e »
Kyle Isakower vice-président
de la politique réglementaire
et économique de l’Institut
Américain du Pétrole [4].
Quel est donc l’impact sur
l e s s e c te u r s é n e rg é t i q u e s
a m é r i c a i n s e t c h i n o i s d u
conflit commercial opposant
les deux nations ? Avec une
demande en pétrole qui ne
cesse de croître en Chine et
des importations de plus en
plus importantes [5] (la Chine
contribue à 40 % de la crois-
sance de la demande mon-
diale en pétrole  [6] et 70 %
de la consommation chinoise
est satisfaite par les importa-
tions [7]), le marché chinois
constitue un débouché idéal
pour la production grandis-
sante des Etats-Unis.
Cependant, la part des impor-
tations de pétrole de schiste
américain en Chine décroît
depuis le conflit opposant les
deux pays. En effet, les impor-
tations chinoises depuis les
Etats-Unis s’élevaient à près
de 17 millions de barils en
août 2018 et sont descen-
dues en février 2019 à moins
de 5 millions de barils [6]. En
conséquence, la Chine est
tentée de se tourner de plus
en plus vers des pays comme
l’Arabie Saoudite, la Russie et
surtout l’Iran, pays qui fait
l’objet d’un embargo améri-
cain notamment en matière
d ’i m p o r t a t i o n d e p é t r o l e
brut [8], [9]. En outre, malgré
les tensions présentes au
M o y e n - O r i e n t a u n i v e a u
des infrastruc tures pétro -
lières, qui devraient en toute
logique faire monter les prix
du pétrole, ceux-ci restent rel-
ativement bas probablement
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
35Le conflit sino-Américain
Impact sur le secteur énergétique
du conflit commercial entre la Chine
et les Etats-Unis
du fait du conflit sino-améri-
cain  [2]. En effet, les court-
iers ainsi que les investis-
seurs sont peu enclins à inve-
stir, maintenant ainsi des prix
peu élevés.
Les tensions commerciales
affectent également une autre
commodité liant les deux
pays : le gaz naturel. La Chine
est ac tuellement le deux-
ième plus gros pays importa-
teur de gaz naturel liquéfié
et selon toute vraisemblance
dépassera le Japon, actuel
numéro un, d’ici 2020 [10].
Ainsi, alors que les Etats-
Unis pourraient devenir le
troisième plus gros pays expor-
tateur de GNL d’ici 2020 avec
l’Australie et le Qatar [11], les
tensions avec la Chine pour-
raient, là encore, freiner cette
expansion.
Avant le début du conflit, la
Chine était le troisième plus
grand impor tateur de GNL
a m é r i c a i n , a u j o u rd ’ h u i i l s
peinent à se maintenir dans
le top 20 [2]. En effet, le
pays a mis en place des tarifs
douaniers de 10 % sur le gaz
naturel américain [12] béné-
ficiant donc aux concurrents
des Etats-Unis, notamment
la Russie. C’est tout particu-
lièrement dans les investisse-
ments pour le développement
de projets énergétiques que
le conflit se fait ressentir. En
effet, les incer titudes qu’il
génère constitue un frein pour
les investisseurs qui préfèrent
reporter leurs investissements
en attendant d’avoir une mei-
lleure visibilité sur les pays
auxquels la Chine compte
faire appel pour ses importa-
tions. Ainsi, la construction
d’un terminal d’exportation
de GNL en Louisiane a été mise
en suspens et de nombreuses
autres infrastructures risquent
d e vo i r l e u r co n s t r u c t i o n
reportée voire annulée  [13].
E n o u t re, d e n o m b re u s e s
compagnies chinoises sont
réticentes à s’engager dans
des contrats d’échange long-
terme avec des par tenaires
américains.
« […] jusqu’à ce que l’on sache
où la Chine va s’approvisionner
en gaz naturel, il est diffi-
cile pour les autres acheteurs
de décider à quels projets
s ’ a t t a c h e r. » K a t i e B a y s ,
responsable de l’énergie et
des services publics à Height
C a p i t a l M a r k e t s ( b a n q u e
d’investissement) [14].
En raison de la demande crois-
sante dans le pays, la Chine
devrait contribuer massive -
ment aux nouveaux inves-
tissements dans les infrastruc-
tures gazières dans le monde.
Ces derniers auraient dû nor-
m a l e m e n t b é n é f i c i e r a u x
États-Unis mais dans la situa-
tion actuelle, ils s’orienteront
plutôt vers l’Afrique de l’Est,
l’Australie et la Russie.
Les Etats-Unis apparaissent
en conséquence moins attrac-
tifs comme fournisseur de
gaz naturel puisqu’il plane de
nombreux doutes quant à leur
capacité à mettre en place des
infrastructures d’échange [12].
En outre, le développement
d ’i n f r a s t r u c t u r e s g a z i è r e s
© pxhere
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
36 Le conflit sino-Américain
est également touché dans
la mesure où la Chine a aug-
menté le prix de son acier de
25 % [10], matière indispens-
able à la construction de gazo-
ducs. De manière générale,
le prix des matériaux pour
les compagnies gazières aux
États-Unis a augmenté de plus
de 8 % depuis le début de la
crise.
Les compagnies américaines
d o i v e n t d o n c s e t o u r n e r
vers le marché local ou vers
d’autres pays asiatiques pour
se fournir en matériaux, sans
avoir la garantie que ceux-ci
aient des capacités de produc-
tion suffisante pour satisfaire
leur demande. De même, bien
que cela fasse le bonheur des
fabricants locaux d’acier, pour
les constructeurs cela signifie
des prix plus élevés.
Enfin, une analyse long terme
sur les impacts du conflit sur
les exportations de GNL des
États-Unis, réalisée par British
Petroleum [15], souligne qu’en
cas de réchauffement des rela-
tions, les exportations attein-
draient 243 Mtep d’ici 2040
contre 20 Mtep en cas de
poursuite.
Il semble finalement que les
Etats-Unis aient plus à perdre
dans cette guerre commer-
ciale que la Chine. En effet,
c e t t e d e r n i è r e p e u t t o u -
jours se tourner vers d’autres
fournisseurs pour satisfaire sa
demande croissante, même si
pouvoir compter sur les Etats-
Unis comme fournisseur lui
permettrait de diversifier ses
sources d’approvisionnement
et de faire baisser les prix.
À l ’inverse, les Etats-Unis
peuvent perdre un gros parte-
naire qui leur permet d’écouler
une production conséquente
en pétrole de schiste et gaz
naturel. Il est évident que de
meilleures relations entre les
deux plus grosses puissances
économiques du monde ne
peuvent avoir qu’un effet
bénéfique pour l’ensemble de
l’économie mondiale. Enfin, la
Chine devrait sûrement y voir
une opportunité de réduire
ses besoins en pétrole notam-
ment et se tourner vers des
énergies plus durables.
Florian Marchat
Sources :
[1]	 K. Diallo, « Huawei, chronologie d’une crise ouverte entre la Chine et les États-Unis », Le Figaro, 21-mai-2019. .
[2]	 D. Eberhart, « Neverending US-China Trade War Puts Energy Dominance At Risk », 20-mai-2019. .
[3]	 K. Silverstein, « A Trade Detente Would Fuel The U.S. Energy Sector And China’s Environment », 05-déc-2018. .
[4]	 API, « Chinese Retaliatory Tariffs Threaten U.S. Energy Industry », 2018. .
[5]	 C. Aizhu et M. Meng, « China April crude oil imports hit monthly record, refiners stocked up ahead of sanctions », Reuters,
08-mai-2019. .
[6]	 E. Ng et A. Lee, « China needs it, the US has it, but why might a trade war energy deal not be the easy win it appears to be?
», South China Morning Post, 30-mai-2019. .
[7]	 China Power Team, « How is China’s energy footprint changing? », 13-août-2018. .
[8]	 F. Fontemaggi, « Washington durcit encore l’embargo contre l’Iran », La Tribune, 22-avr-2019. .
[9]	 R. Iyengar, « China buys a lot of Iranian oil, and it’s not happy at all with US sanctions », CNN, 23-avr-2019. .
[10]	J. Kupfer, « Trade war with China keeps U.S. energy in crosshairs », 07-mars-2019. .
[11]	A. Cohen, « The US Can Be A Top Three Global LNG Exporter Before 2020 », 07-janv-2019. .
[12]	J. Kupfer, « Will U.S. Energy Sector Be Casualty Of Trade War With China? », 30-nov-2018. .
[13]	T. DiChristopher, « US-China trade dispute puts a chill on American natural gas export boom », CNBC, 22-févr-2019. .
[14]	T. DiChristopher, « Why China may soon regret its tariffs on US natural gas », 08-oct-2018. .
[15]	BP, « BP Energy Outlook : 2019 Edition », 2019.
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
37Le conflit sino-Américain
Précisons que le GNL améri-
cain est produit aussi bien
à par tir du gaz de schiste,
que du gaz extrait conven-
tionnellement. Les exporta-
tions américaines de par leurs
volumes et leurs spécificités
m o d i f i e nt d u ra b l e m e nt l a
structure du marché mondial
du GNL.
D’une par t, le prix du GNL
exportable est indexé sur le
prix spot du gaz américain
de Henry Hub. Les contrats
long-terme diffèrent donc
des contrats traditionnels
indexés sur le prix du pétrole.
D’autre part, les contrats sou-
scrits pour importer du GNL
a m é r i c a i n n e c o m p o r t e n t
pas de clause de destination.
L’acheteur peut ainsi reven-
dre le GNL acheté sur un autre
marché. Cela introduit plus de
flexibilité sur le marché.
Une spécificité supplémentaire
est que les acheteurs souscri-
vent des contrats de « tolling
», c ’est-à- dire qu’ils réser-
vent des capacités de liqué-
faction sur une durée de 15
à 20 ans. Ces contrats sont
de type use-or-pay à mettre
en opposition avec le contrat
take-or-pay plus commun. Ici,
le client achète le gaz au prix
de 115 % du prix à Henry Hub
plus des frais fixes de liqué-
faction. Si l’acheteur renonce
à acquérir le GNL, il sera dans
l’obligation de régler unique-
ment les redevances fixes
de réser vation des capaci-
tés de liquéfaction (réserva-
tion à un taux de l’ordre de
3 $/MBTU). Ainsi, le risque
prix ne repose pas unique-
ment sur l’acheteur, comme
sur les contrats take-or-pay
dans lesquels il doit payer le
prix fort même s’il choisit de
ne pas se fournir. [3]
Dans le monde, le gaz est une ressource majoritairement consommée régionalement
(environ 70 % de la consommation). Pour le reste, les échanges se font par pipelines ou
sous forme liquéfiée. De ce constat on comprend que le gaz échappe aujourd’hui à un marché
globalisé. [1]
Les échanges mondiaux en GNL devraient plus que doubler d’ici 2040, 40 % de cette croissance
étant susceptible de se produire dans les cinq prochaines années. Cette croissance soutenue
augmente considérablement la disponibilité du gaz dans le monde entier. La dynamique de
ces échanges laisse présager que les quantités échangées de GNL devraient dépasser les
quantités échangées par pipeline dès le début des années 2020. [1]
Les contrats américains d’exportation de GNL
Transport de GNL © pxhere
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
38 Les spécificités du GNL américain
Les spécificités du GNL américain
Avantage concurrentiel
L’avantage principal du gaz
américain réside dans son
pr ix, qui est globalement
décorrélé du prix interna-
tional du pétrole brut. Ce prix
est calculé à Henry Hub, qui
est le point de rencontre des
principaux gazoducs du pays.
Depuis la révolution du gaz de
schiste, le prix du gaz améric-
ain à Henry Hub est nettement
inférieur à celui des régions
du monde importatrices.
Les exportations américaines
se font vers les régions où
le prix spot du GNL, et donc
du gaz, est le plus élevé. La
logique économique voud-
rait que les prix régionaux
soient amenés à converger
vers des prix mondiaux avec
l’impor tante augmentation
des exportations de GNL.
Les prix du gaz étant forte-
ment fluctuants ces dernières
années en Europe et en Asie,
la stabilité du prix du GNL
indexé sur Henry Hub présente
un attrait certain. L’intérêt des
fournisseurs américains étant
de vendre leur production au
prix fort, les exportations vers
le marché asiatique devraient
donc être privilégiées sur le
long-terme. [4]
Prix du gaz aux principaux points ventes © (BP, 2019) [2]
infrastructures et capacités d’exportation
Les infrastructures gazières
aux Etats-Unis se développent
très rapidement et permettent
une meilleure interconnexion
entre les points de production
et les terminaux de liquéfac-
tion. Également, les capac-
ités de liquéfaction dans le
Sud Est du pays augmentent
considérablement. Celles-ci
étaient presque inexistan-
t e s a u d é b u t d e l ’a n n é e
2016. Fin 2018, les capacités
d e l i q u é f a c t i o n , e t d o n c
d’export de GNL, atteignent
3,6 bcf (milliards de pieds
cubes)/jour. Ces capacités
devraient tripler d’ici fin 2019
( 9 b c f / j o u r ) , d ’ a p r è s
l ’ U S E n e r g y I n f o r m a t i o n
Administration. Cette hausse
spectaculaire des capacités
de liquéfaction pourrait con-
stituer une « seconde révolu-
tion du gaz » de schiste avec
des expor tations diffusant
une baisse des prix du gaz au
niveau mondial. [5]
Les coûts d’installation des
terminaux de liquéfac tion
pour l’exportation sont réduits
aux Etats-Unis (825 $/t, bien
inférieurs aux coûts de con-
struction autour de 3000 $/t
en Australie), ils sont constru-
its en lieu et place de termi-
naux de gazéification datant
d’une décennie à peine. [3]
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
39Les spécificités du GNL américain
Sources :
[1]	 BP, « BP Energy Outlook 2018 », 2018.
[2]	 BP, « BP Energy Outlook 2019 », 2019.
[3]	 S. Cornot-Gandolphe, « Les exportations américaines de gaz naturel. De nouvelles règles du jeu sur l’échiquier européen »,
IFRI, juin 2016.
[4]	 CEDIGAZ, « Summary - Natural Gas In The World – 2018 Edition - Cedigaz », nov-2018.
[5]	 EIA, « Liquefied natural gas exports expected to drive growth in U.S. natural gas trade », U.S. Energy Information Administration,
02-juill-2017
[6]	 EIA, « Natural Gas Weekly Update », U.S. Energy Information Administration, 05-juin-2019
[7]	 United States Of America Federal Energy Regulatory Commission, Order Granting Authorization Under Section 3 Of The
Natural Gas Act. 2019
Evolution des exportations
Grâce aux premières ouver-
tures de terminaux de liqué-
faction, les exportations de
GNL ne cessent de croître.
Ces exportations se font prin-
cipalement à destination de
l’Asie et depuis fin 2018 de
l’Europe également.
L a F E R C ( Fe d e r a l E n e r g y
R e g u l a t o r y C o m m i s s i o n )
a a p p ro u vé u n e c a p a c i t é
d’export de GNL légèrement
supérieure à 100 millions de
tonnes par an [7]. Les prévi-
sions d’expor tation de gaz
naturel étant fortement liées
à l’évolution du prix du brut
d’une part, et au développe-
ment de projets régionaux
d’autre part, cette capacité
ne sera probablement pas
utilisée en intégralité. Il est
évident que les quantités
ex p o r té e s vo nt fo r te m e nt
augmenter, cependant celles-
ci sont soumises à de fortes
incertitudes.
Martin Pierson
Exportations de GNL US par destination © (EIA,2019) [6]
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
40 Les spécificités du GNL américain
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
41
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
42 Hommage à julien magin
Au revoir Julien
Photo mastère OSE promotion 2013, tous droits réservés ©
De gauche à droite en partant du haut
Nicolas GARCIA, Martin COATALEM, Jean-Baptiste PETRY, Henry-Pierre DEMAY, Gratien BONVIN,
Capucine PLISSON, Fabienne BREMOND, Yoann DESGRANGE, Anne-France HUSUM, Xavier DRAN,
Jérôme HOUEL, Elsa BRUNET, Maxime CARDINAL, Julien, Julien DUPRE, Antoine GIRARD, Jean
MEYER, Caroline HENNES.
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
43Hommage à Julien Magin
La promotion OSE 2013
Photos mastère OSE promotion 2013, tous droits réservés ©
Julien nous a quittés le vendredi 28 juin, victime d’un accident de vélo. Il avait suivi la
formation du mastère OSE en 2013/2014. Il avait réalisé sa mission professionnelle chez
EOLFI à Marseille où il avait travaillé plusieurs mois à l’issue de la formation. Il avait choisi
ensuite de faire une césure pour découvrir l’Amérique du Sud puis avait intégré, il y a un
peu plus de 2 ans, le groupe VALECO à Montpellier. Il aurait eu 29 ans le 4 juillet dernier.
Pour rendre hommage à Julien nous avons décidé d’ouvrir les pages de l’Infose à ses
camarades de la promotion 2013, à Germain PEYER (OSE promotion 2006) son tuteur et
responsable chez EOLFI, ainsi qu’à Yannick VIALLES (mastère Enr 2016) avec lequel il tra-
vaillait actuellement chez VALECO.
Mes premières pensées vont à ses parents, son frère Mathieu, ses proches dont le chagrin
doit être incommensurable. Julien était un gentil garçon, souriant, posé, qui apportait de
la sérénité et du lien à la promotion. Il avait également une qualité que nul autre élève
OSE ne pouvait égaler à mes yeux, il était catalan.
Adéu Julien
	 									Catherine Auguet-Chadaj
Le mot de gilles, responsable de la formation 	
			
Il est difficile d’apprendre la perte d’un de ses anciens élèves, ce n’est pas dans l’ordre
des choses. Je me souviens bien de l’entretien d’admissibilité au Mastère de Julien. Il a
pris la parole et s’est mis en scène à la troisième personne pour nous raconter quelque
chose qu’il le passionnait ce qui nous a surpris mais ne nous a pas laissé indifférents.
C’est ce que je retiens de Julien, il ne laisse pas indifférent et on ne peut qu’apprécier
de l’avoir côtoyé. Sa gentillesse et sa bonne humeur nous ont accompagnées durant ces
6 mois de cours à Sophia. Il était toujours volontaire et a pris en main l’événement OSE
en devenant le président de l’association du mastère. Il a ainsi transmis son dynamisme
au service de l’organisation pour aboutir à un congrès totalement réussi. Son enthousi-
asme a aussi largement contribué à créer une excellente ambiance au sein de cette pro-
motion 2013 qui, comme moi, ne l’oubliera jamais.
	 			
	 				Gilles Guerassimoff
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
44 Hommage à julien magin
C’est avec un grand sentiment d’injustice que j’ai appris le décès
de notre camarade Julien Magin. Son état d’esprit volontaire et
proactif, son désir de tracer un chemin de vie en adéquation avec
ses envies et surtout sa bonne humeur contagieuse resteront à
jamais gravé dans ma mémoire. Un grand merci pour tous les
bons moments passés à tes côtés, à Sophia Antipolis, à Moscou
ou ailleurs.
Gratien Bonvin
Je me souviens de ta compagnie à Sophia, en Russie,
à Paris, et à Marseille… le sourire toujours présent.
Tu disais vouloir voyager, tu as su t’écouter et tu as
fait en sorte que tes souhaits se réalisent.
Que le chemin du Paradis soit large pour t’accueillir
avec ta guitare et ta bonne humeur.
Nous nous souviendrons tous de toi Julien Magin, avec
qui nous avons partagé des moments inoubliables.
Elsa Brunet
C’est avec beaucoup d’émotion que je repense à tous ces beaux
moments passés ensemble, à profiter de la vie avec toute la joie
et la bonne humeur dont tu savais faire preuve. Ton entrain faisait
l’unanimité et je revois encore ces journées et ces soirées de
franche rigolade qui ont animé tout notre passage sur la Côte
d’Azur. Je suis aujourd’hui triste de te voir partir si tôt, alors
même que tant de choses restaient à découvrir et tant de défis
restaient à relever. Ton énergie débordante restera pour moi le
marqueur de cette philosophie de vie que tu poursuivais tant.
Maxime Cardinal
Au revoir Julien. J’ai encore du mal à réaliser que tu
nous as quittés tant tu croquais la vie à pleines dents.
Tu vas nous manquer.
Toutes mes condoléances à ta famille, courage pour
cette épreuve si difficile.
Martin Coatalem
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
45Hommage de ses camarades de promotion à Julien
Julien, tu avais toujours le sourire, tu étais amical et bienveillant avec tout
le monde, tu vas énormément nous manquer.
Fabienne Bremond
A mon frère OSE parti soudainement, ta disparition
m’a envahi de tristesse.
L’énergie de ton étoile sera à jamais dans mon cœur.
Sincères condoléances à la famille.
Henri-Pierre Demay
C’est injuste. C’est idiot à dire car personne ne mérite de partir si tôt,
mais Julien Magin encore moins.
« Président » Magin était l’archétype du mec bien : positif sans être
naïf, malin sans être cynique, bienveillant sans être lisse. J’imagine dif-
ficilement quelqu’un qui ne l’aurait pas immédiatement apprécié en le
côtoyant, et pourtant je suis habituellement plein d’a priori négatifs
sur les personnes qui ont l’air d’avoir trop de qualités.
Julien était naturellement fédérateur dans un groupe, avec ce qu’il
fallait de bonne humeur et d’empathie. On a tous besoin de plus de
Julien Magin autour de nous et on vient de perdre le nôtre.
Sans les connaître, je compatis à la douleur de ses proches qui doit
être immense.
Xavier Dran
Une tragique perte d’une personne formidable, une sim-
plicité et une gentillesse déroutante !
A y penser, je ne garde que des bons moments à tes côtés.
Que ta bonhomie continue d’opérer là-haut.
Nicolas Garcia
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
46 Hommage de ses camarades de promotion à Julien
Julien, tu n’étais pas simplement un camarade de
la promotion 2013 du MS OSE, ni notre président
de promo. Tu étais aussi le J de la CAJ (colloca-
tion de Caroline, Antoine et Julien). Ci-contre,
une photo de la première soirée OSE 2013 qui a
donné le ton de la promo.
Antoine Girard
Julien, tu pars bien trop tôt et laisses un vide immense der-
rière toi. J’ai eu la chance de te rencontrer, d’apprendre à te
connaitre et je ne peux que me souvenir de ton sourire, ton
éternel optimisme, ta joie de vivre débordante et communica-
tive…Merci d’avoir été celui que tu as été pendant ces 6 mois
passés à tes côtés.
Caroline Hennes
Julien, je me souviendrai toujours de ton entrain, de ta bonne
humeur et de ce sourire qui pouvait illuminer une pièce. Même
si nous n’étions plus aussi souvent en contact, tu vas beaucoup
me manquer.
Yoann Desgrange
Julien était quelqu’un qui avait la joie de vivre et qui
était toujours partant pour aller découvrir de nou-
velles choses. Il aimait bien l’apéro un vrai sudiste.
Julien Dupré
Un sourire, une guitare, une envie folle de
bouffer la vie. On ne pouvait que t’aimer, tu
ne pourras que nous manquer.
Jérôme Houel
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
47Hommage de ses camarades de promotion à Julien
A ton sourire et ta bonne humeur permanents,
ton petit accent du sud et tes airs de guitare en
fin de soirée que l’on appréciait tant. Tu resteras
à jamais dans nos si bons souvenirs OSE tous
ensemble et dans nos cœurs.
Anne-France Husum
“Six pieds sous terre Juju, tu n’es pas mort,
Six pieds sous terre, je t’aime encore.”
Jean Meyer
C’est un sourire qui nous quitte bien trop tôt.
Un immense merci pour ta bonne humeur communicative. Tes
versions de Roxane et de la Bamba résonneront en moi comme
des hymnes de joie. Et je me souviendrai de toi comme un
sudiste qui n’a pas peur de se baigner en plein hiver, comme un
consomm’acteur qui raffole des fruits et légumes et comme un
homme qui portait le polo comme personne! Depuis notre ren-
contre à Sophia, nous nous sommes revus que trop peu. Mais tes
envies de voyages, nos courses de caddie et ton côté décroissant
me manqueront cher ami. Je te souhaite un beau voyage par-
delà les mers et les vents. Une randonnée de plus, comme tu les
aimais tant. Et je suis certain que tu prendras un moment pour
réaliser deux ou trois analyses de sensibilité dont tu as le secret.
Je t’embrasse.
Jean-Baptiste Petry
Julien, la guitare jamais bien loin, tu étais toujours
prêt à nous jouer quelques notes, qui égaillaient
n’importe quel moment. Ton entrain et ton sourire
vont beaucoup nous manquer.
Capucine Plisson
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
48 Hommage de ses camarades de promotion à Julien
Photo Germain Peyer, EOLFI, tous droits réservés ©
Le mot de Germain Peyer 	 			
L’ensemble des salariés d’EOLFI tient à exprimer ses plus sincères condoléances à ses
parents, son frère et l’ensemble de ses amis et proches.
Julien a été actif au sein de l’équipe Eolfi Marseille en 2013/ 2014 et a contribué avec succès
à l’essor de notre activité de développement de projets éoliens flottants en Méditerranée.
Dans le cadre de nos missions, nous avions parcouru à de maintes reprises les routes
du pourtour du Golfe du Lion, l’occasion pour Julien de nous faire découvrir son “pays
Catalan”.
Je me souviens de ce jour, un lendemain de Noël où Julien m’a annoncé avoir, sur un coup
de tête “mûrement réfléchi”, pris la décision de prendre son sac à dos pour un voyage ini-
tiatique en Amérique du Sud ; je fus forcément surpris et déçu de perdre un équipier de
qualité, mais aussi heureux qu’il puisse se construire et s’épanouir.
Nous retiendrons de Julien son enthousiasme et son accent « chantant ». Discret et
pudique, il se livrait à pas comptés mais son travail était de qualité.
Germain Peyer
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
49Hommage d’EOLFI à Julien Magin
Le mot de Yannick Vialles
Julien vivait la vie sans relâche et avec une
joie intense. Il était un collègue en or et laisse
un grand vide dans notre entreprise. Pour lui
rendre hommage nous sommes nombreux à
avoir participé au triathlon de l’Altriman dans
les Pyrénées début juillet. Julien devait réaliser
son premier semi-Ironman dans une région qu’il
affectionnait particulièrement. Vivre une vie
intense, c’est comme cela que nous souhaitons
continuer à le faire vivre lui.
Yannick Vialles, Valeco
Photos Yannick Vialles, tous droits réservés ©
I N F ’ O S E | J u i n - J u i l l e t 2 0 1 9
50 Hommage de yannick vialles à julien magin
Alors responsable de 25% des émissions mondiales de CO2
, le secteur de la mobi-
lité et des transports est en pleine mutation. L’objectif de ce colloque est de mettre
en lumière les avancées et idées concrètes d’acteurs importants de la mobilité.
Tables rondes, conférences, et rencontres entre industriels et personnalités per-
mettront d’éclairer les problématiques aussi diverses que complexes de la mobilité.
La Mobilité décarbonée
Congrès OSE
19e
edition - 26 Septembre 2019
Auditorium Mozart - CMA MINES ParisTech
1 rue Claude Daunesse - 06560 Sophia Antipolis
Quels vecteurs énergétiques pour une mobilité décarbonée ?
Crédit images : https://www.flaticon.com/